В предыдущей части мы разбирали систему личных финансов как отношения с деньгами. Пять механик управления: ценности, цели, денежный поток, финансовая политика, реальность.
Последняя механика — реальность — это взгляд на результат. На то, что есть на самом деле. И вот вопрос, который она ставит напрямую:
Становлюсь ли я богаче — или деньги просто проходят через меня транзитом?
Ответить на него можно только одним способом. Зафиксировать личный капитал.
Доход — это не богатство
Можно зарабатывать хорошо. Годами. И при этом не становиться богаче.
Я долго жил именно так. Деньги приходили и уходили. Доход рос — а ощущения опоры не было. Я не понимал, почему.
В 2024 году, изучая корпоративные финансы, я нашёл ответ. Там всё разделено чётко: есть движение денег — выручка, расходы, оборот. А есть баланс — снимок того, чем компания владеет на сегодня. Без баланса управлять бизнесом невозможно. Можно только ощущать.
С личными финансами то же самое. Я применил ту же логику к своей жизни — и впервые увидел реальную картину.
Доход — это то, что вы получили. Капитал — это то, что осталось и работает.
Что такое личный капитал
Капитал = Активы − Обязательства
Разница — это ваша реальная финансовая позиция на сегодня.
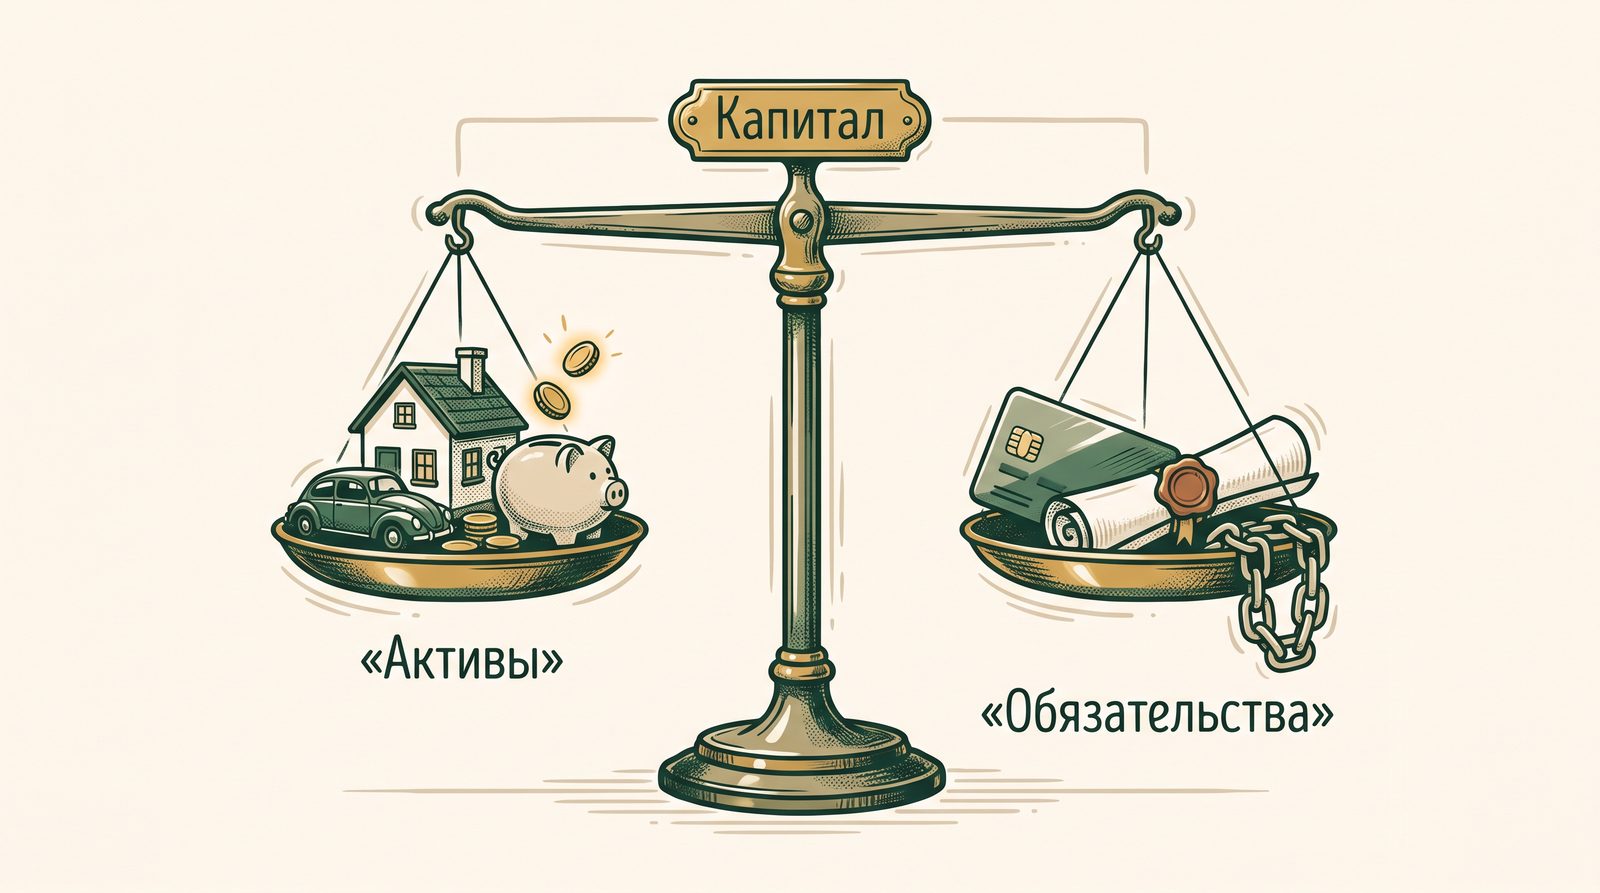
Доход — это поток. Капитал — это фундамент. Фундамент определяет устойчивость, запас прочности, свободу решений и спокойствие в кризис. Без фундамента любой рост нестабилен.
Как собрать капитал: активы
Откройте таблицу или заметки. Пройдитесь по категориям.
Все счета, карты, вклады, накопительные счета, наличные. В любой валюте. Включая деньги на текущие расходы, резерв и накопления на цели.
Брокерские счета, индивидуальный инвестиционный счёт. Текущая стоимость портфеля, а не сумма, которую вы в него завели.
Квартиры, дома, земля, гаражи, кладовки, машиноместа. Даже если в ипотеке — это ваша собственность, включаем (а долг банку уйдёт в обязательства). Квартира, в которой живёте, — тоже капитал: она ваша и имеет рыночную цену.
Если есть доля в бизнесе — оцените консервативно. Лучше занизить.
Автомобиль, мотоцикл, всё, что можно продать.
Золото в слитках или монетах, криптовалюта, часы, украшения, коллекционные вещи с реальной рыночной стоимостью. Не «дорогие сердцу», а те, за которые кто-то заплатит.
Два принципа, которые важно соблюдать:
- Только то, что юридически принадлежит вам. Не «вроде моё», не «скоро оформим». Только там, где вы собственник по документам и можете полноценно распоряжаться. Бывает, что вы собственник, а в квартире живут родители и переезжать им некуда, — это уже не актив, которым вы управляете.
- Стоимость — рыночная. Не та, за которую купили. А та, за которую можно продать сегодня. По нефинансовым активам берите консервативную оценку. Лучше занизить, чем жить в иллюзии.
Как собрать капитал: обязательства
Теперь всё, что вы должны:
- Кредиты — ипотека, потребительские, автокредиты, задолженность по кредитным картам, рассрочки.
- Долги людям — родственникам, друзьям, знакомым.
- Долги компаниям — микрозаймы, долги по коммунальным платежам, налоги.
Фиксируем тело долга на сегодня — остаток основного долга перед банком, человеком или компанией. Не сумму с процентами за весь срок.
Первый взгляд
Когда итоговая цифра появится перед вами — не оценивайте себя. Это просто факт. Отправная точка.
Капитал положительный — активов больше, чем долгов. Теперь смотрим, как он устроен.
Капитал отрицательный — долгов больше, чем имущества. Это сигнал, что системе нужен другой режим. Не приговор — сигнал. Долг — это ситуация, а не характеристика личности. Если платежи по кредитам съедают заметную часть дохода или вы берёте новый долг, чтобы закрыть старый, — начните не с капитала, а со светофора долга: он за две минуты покажет, в какой вы зоне и что делать первым.
Отрицательный капитал стыдит и при этом не меняет первых действий. Поэтому в марафоне «Финансовая опора» полный капитал мы считаем не в первый вечер, а на четвёртой встрече — когда круг распределения уже работает и есть что улучшать. Если вы читаете это и чувствуете, что считать страшно, — сначала запустите минимальную систему, а к капиталу вернитесь через пару месяцев. Он никуда не денется.
Пять вопросов для анализа
Собрать капитал — первый шаг. Второй — понять, что он говорит о вашей финансовой жизни.
Если доход обнулится — сколько лет можно прожить на текущий капитал? Это не про то, чтобы бросить всё. Это про понимание реального запаса прочности.
Ликвидные активы — те, что можно быстро и без потерь превратить в деньги: счета, наличные, вклады, брокерские счета. Здесь же живёт резерв.
Формула: ликвидная часть ÷ месячные базовые расходы = количество месяцев. Резерв считается от расходов, а не от дохода. Первый рубеж — один месяц обязательных расходов плюс ближайший платёж. Норма — три месяца, если доход стабильный. Шесть — если доход нестабильный, есть дети, ипотека или один кормилец в семье.
Если большая часть капитала — в недвижимости или других неликвидных активах, свобода манёвра ограничена. Это важно понимать.
Недвижимость, бизнес, инвестиции, деньги — как капитал распределён между категориями? Всё в одном виде активов — риск. Разложено по разным — устойчивость.
Это главный вопрос. И ответить на него можно только одним способом — фиксировать капитал регулярно и смотреть на динамику. Капитал должен расти, и расти быстрее инфляции. Иначе вы не становитесь богаче в реальном выражении — вы просто сохраняете позицию.
Как часто обновлять
Раз в месяц, первого числа, — только живые строки: деньги, инвестиции, долги. Это одна строка в таблице и пять минут. Квартиру, бизнес и машину переоценивать ежемесячно бессмысленно — их цена меняется медленно, а переоценка только добавляет шум. Их — раз в квартал или раз в год, консервативно.
Смотрим на динамику, а не на разовый снимок. Один месяц ничего не значит. Три месяца подряд вниз — повод разобраться, где протечка.
Что меняется после фиксации
Когда я впервые посчитал свой капитал — возник ряд неудобных моментов.
Во-первых, я не сразу разобрался, что могу считать своим имуществом: были истории с недвижимостью, которая «вроде моя», но не по документам.
Во-вторых, я уже хорошо зарабатывал. Но капитал не рос. Это значило, что деньги работали не на меня. Они просто проходили через мою жизнь.
Исчез абстрактный вопрос «куда уходят деньги». Появился конкретный: как выстроить систему, чтобы капитал стабильно рос.
Фиксация капитала — это момент честности. Не оценка себя. Не стыд. Контакт с реальностью.
С этого момента началось моё управление личными финансами.
Практика
- Составьте свой маршрут сбора капитала — персональный список всех мест, где у вас есть деньги и имущество, и всех, кому вы должны.
- Зафиксируйте капитал в одной таблице: любой удобный формат — заметки, таблица в телефоне, лист бумаги.
- Обновляйте живые строки раз в месяц, неликвид — раз в квартал.
- Пройдите по пяти вопросам и смотрите на динамику.
Шаблон таблицы и инструмент для быстрого сбора капитала — в посте канала. Дальше в серии — ценности и цели: куда этому капиталу расти.
- «Я вообще зарабатываю или нет?» Четыре цифры о бизнесе, которых нет в бухгалтерии
- Из чего состоит система личных финансов. Взгляд сверху
- Как устроена моя финансовая инфраструктура в реальной жизни
- Личный капитал. Снимок вашей финансовой реальности
- Ценности и цели: как перестать жить чужой жизнью за свои деньги
- Финансовый план. Одна страница, которая меняет всё
- Финансовая политика. Шесть правил, которые работают
- Ежемесячный ритм. 30 минут, которые держат всю систему
Собрать такую систему у себя
В канале я разбираю её по шагам и показываю, как она живёт у реальных людей: четыре счёта, одно распределение, 30–40 минут в месяц. Простыми словами, на исследованиях, без обещаний лёгких денег.
Читать канал «Про личные финансы»