Это то, что заменило мне ежедневный учёт расходов и тревогу.
Сейчас покажу, как система «денежный поток» выглядит в реальности — внутри банковского приложения. Сразу оговорюсь: это моя схема, собранная за несколько лет под мой доход из бизнеса. У вас будут другие суммы, другие названия и, скорее всего, меньше счетов. Ниже я отдельно показываю минимальную версию, с которой стоит начинать.
Текст из двух частей: подготовка инфраструктуры (делается один раз) и использование (повторяется каждый месяц).
Часть 1. Подготовка инфраструктуры
Шаг 0. Определи доход и его ритм
Контроль начинается не с расходов, а с вопроса: сколько денег я получу в следующем месяце и когда?
Если доход приходит хаотично («когда нужно — тогда и перевёл»), управляемости не будет. Нужна понятная периодичность: раз в месяц, раз в две недели — как удобно.
У меня доход из бизнеса приходит два раза в месяц, 10-го и 25-го числа. Оба раза одинаковой суммой, заранее зафиксированной. Это было одно из самых сложных решений — и именно оно запустило всю систему.
10-е и 25-е — моя личная настройка. Само правило звучит иначе: деньги пришли — в тот же день распределены. Одна зарплата — один день распределения. Доход «волнами» — все поступления сначала падают на счёт «Доход», а себе вы платите фиксированную «зарплату» раз в месяц, по нижней границе дохода.
Шаг 1. Каждому счёту — одна роль
Раньше у меня было несколько карт в трёх банках. Платил хаотично. Потом пытался собрать выписки из трёх банков — и желание «управлять» быстро заканчивалось.
Поэтому я привёл всё к одному банку — мне так удобно. Но принцип не в «одном банке». Принцип в том, что у каждого счёта одна роль, и деньги разных ролей не лежат вперемешку. Если у вас два банка и в каждом счёт делает свою работу — это тоже система.
Шаг 2. Открой счета и назови их
Любой счёт в приложении можно переименовать. Это важно: каждый счёт — контейнер с ролью. Вот как это выглядит у меня.
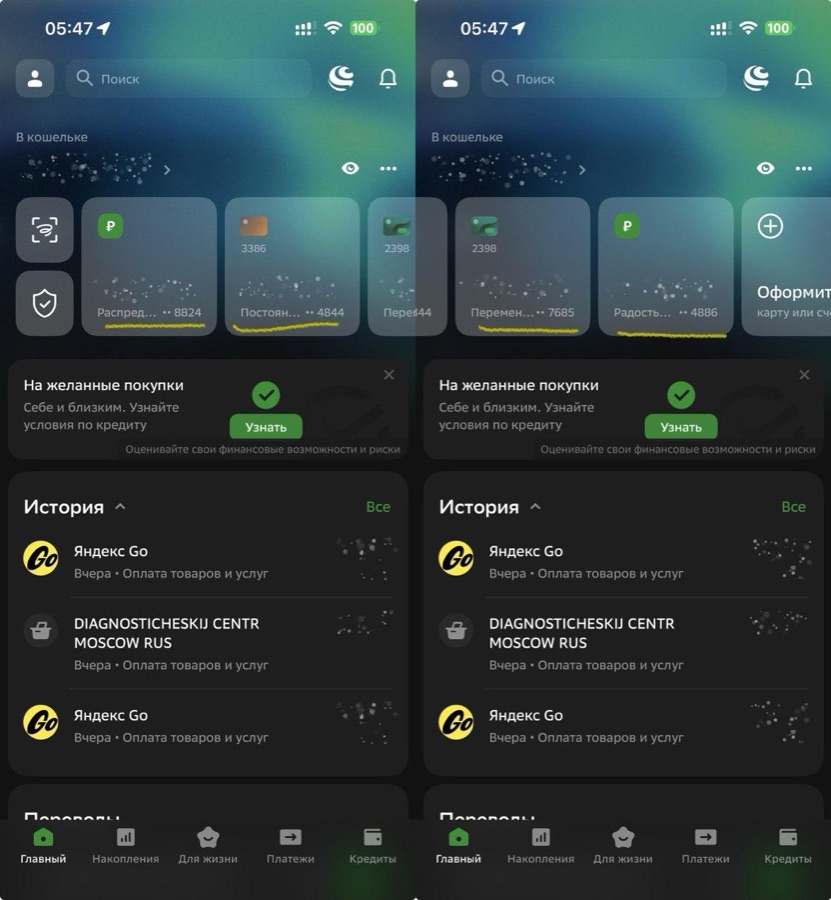
«Распределительный». Сюда приходит доход. Единая точка входа, карты к нему нет. Каждые 10-е и 25-е он пополняется — и полностью обнуляется в тот же день, потому что всё распределяется дальше.
«Постоянные расходы». Фиксированные обязательства: ипотека, сад, няня, коммунальные платежи, подписки. К нему привязана виртуальная карта.
«Переменные расходы». Жизнь с лимитом: еда, кафе, такси, маркетплейсы, спорт. К нему привязана физическая карта, которой плачу каждый день.
«Радость жизни». Отдельный счёт без карт. Держу отдельно, чтобы не смешивать лимитированные расходы с тем, что трачу без обязательств и без вины.
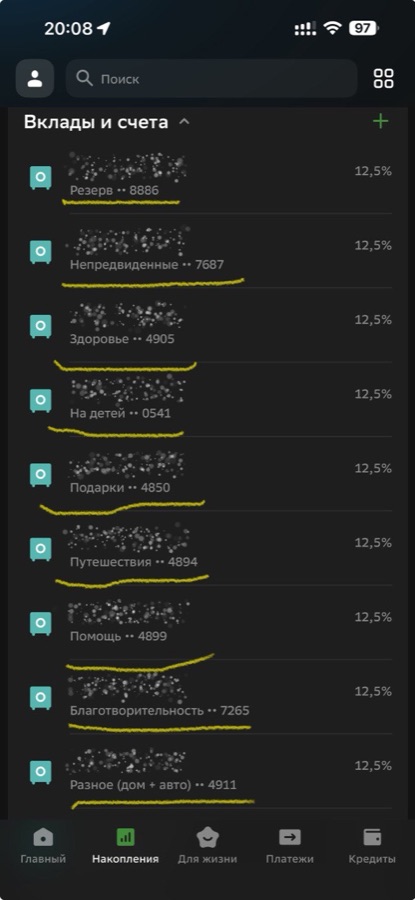
«Резерв». Накопительный счёт с возможностью снятия и пополнения в любой момент. Это важное условие: резерв должен быть в доступе. Он неприкосновенен для обычной жизни и существует только для форс-мажора — потери или просадки дохода.
«Цели». Каждая цель на отдельном накопительном счёте: дети, здоровье, путешествия, авто, подарки. Там же — «Непредвиденные расходы».
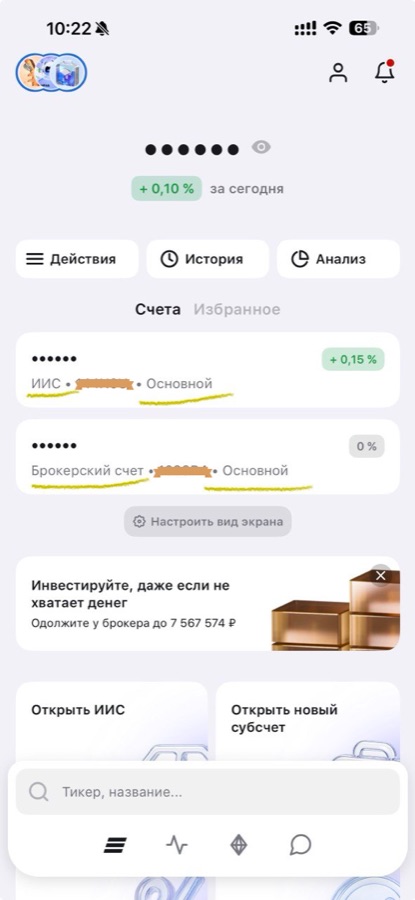
Инвестиции. У меня это индивидуальный инвестиционный счёт (ИИС — счёт с налоговыми льготами для долгосрочных вложений) и обычный брокерский счёт для более гибких задач. Платформа вторична. Принцип первичен: регулярность, а не «что осталось».
Шаг 3. Определи нормы
У каждого счёта есть своя норма пополнения:
| Счёт | Норма |
|---|---|
| Себе: резерв и инвестиции | минимум 10% дохода, уходит первым |
| Постоянные расходы | фиксированная сумма в месяц |
| Цели | годовая сумма ÷ 12 по каждой цели |
| Переменные расходы | лимит в месяц |
| Радость жизни | фиксированная сумма |
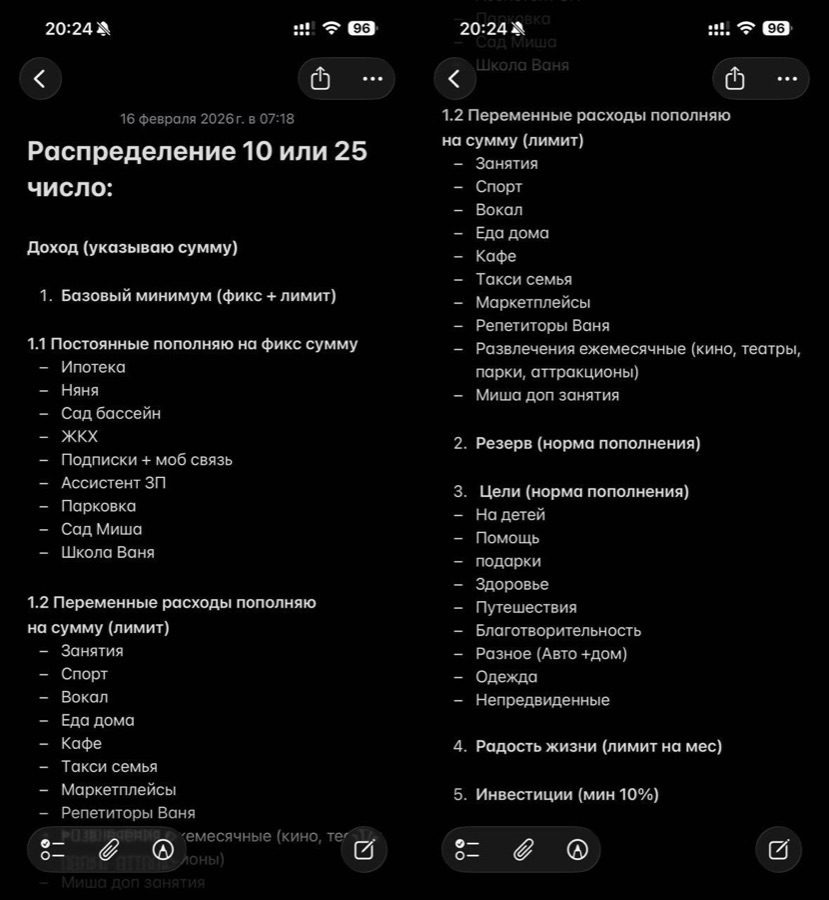
Вся последовательность и суммы у меня записаны в заметке на телефоне. Это мой чек-лист: открыл банк → открыл заметку «Распределение» → перевёл по строкам → закрыл.
Часть 2. Использование
Два режима: распределение — в день денег, и контроль — раз в месяц.
День денег: распределение
Доход поступает на «Распределительный». Открываю заметку и прохожу по цепочке:
Если доход приходит дважды в месяц, постоянные и лимит переменных делятся пополам. Все операции занимают около пяти минут.
Раньше инвестиции у меня шли последним переводом — «что останется». Это ошибка, и я её исправил: доля в будущее уходит первой, до всех трат. Иначе она растворяется в «переменных», и это происходит со всеми, а не только с недисциплинированными. Внутри этой доли свой порядок: стартовый резерв на один месяц обязательных расходов → дорогие долги (если есть) → полный резерв → инвестиции. Погашение дорогого кредита — это тоже сохранение.
Раз в месяц: контроль
Перед распределением 10-го числа смотрю остатки на «Постоянных», «Переменных» и «Радости». Если что-то осталось — перевожу в «Непредвиденные расходы».
Лимит «Непредвиденных» у меня — около 20% от расходов месяца (обязательные платежи плюс лимит на жизнь). Это буфер месячных колебаний: сломалась стиральная машина, внезапный подарок, забытая страховка. Буфер — не премия: из него берут только на сюрпризы. Когда он собран, остатки отправляю в инвестиции.
Каждый месяц фиксирую один показатель:
(резерв + инвестиции + досрочные платежи по дорогим долгам) ÷ доход
Цели я не считаю сохранением — это будущие расходы. Сохранение — то, что работает на будущее: резерв, инвестиции и выкуп себя у банка.
Если доход просел
Система переходит в режим защиты: всё направляем в базовый минимум — жильё, еда, обязательные платежи. Остаток — в резерв. Цели, радость, инвестиции — на паузу. Порядок не меняется, меняются суммы.
Минимальная версия: четыре счёта
У меня семь ролей, и это потолок: больше — уже бюрократия. Новичку столько не нужно. В марафоне «Финансовая опора» мы запускаем систему за один вечер на четырёх счетах, и она работает с первой же зарплаты.
| Счёт | Роль | У меня это |
|---|---|---|
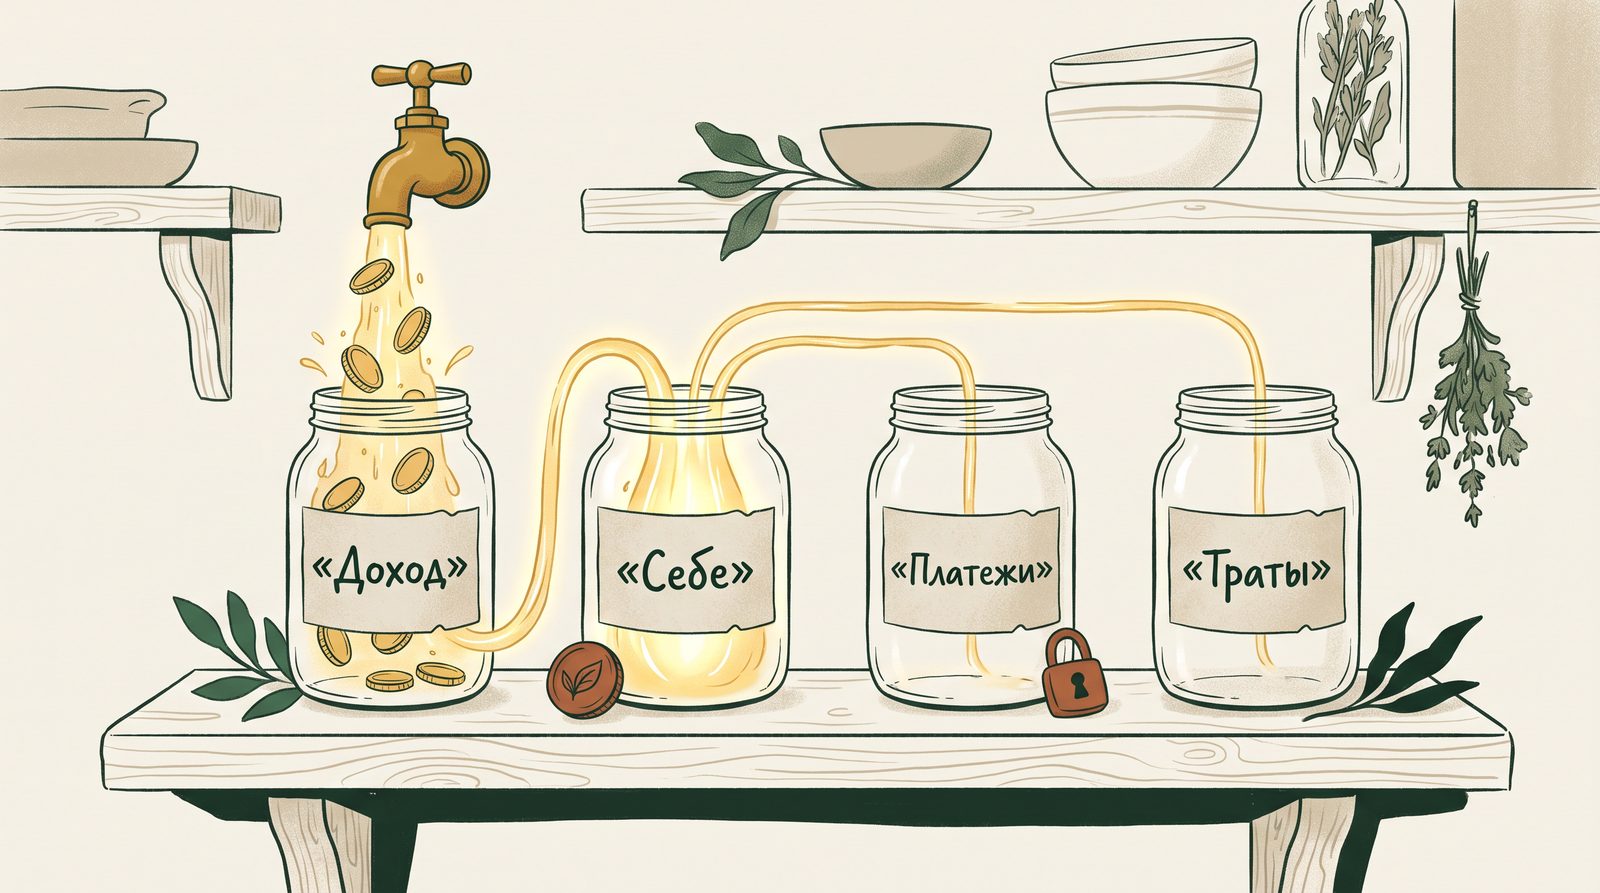
| «Доход» | Шлюз без карты. Сюда приходят все поступления и ждут дня распределения | «Распределительный» |
| «Себе» | Накопительный. 3% первым переводом — или честный ноль с причиной | «Резерв» + инвестиции |
| «Платежи» | Всё обязательное — по сроку и сумме. Деньги не трогаются до даты | «Постоянные расходы» |
| «Траты» | Жизнь по одному лимиту до следующего дохода. Внутри названа сумма на радость | «Переменные» + «Радость» |
День распределения на четырёх счетах — три перевода: с «Дохода» 3% на «Себе», сумму платежей на «Платежи», остальное на «Траты». «Доход» обнулён — круг завершён. Цели, годовые фонды, буфер непредвиденных — добавляются по одному, когда круг прожит два-три раза. Наличные — те же четыре конверта, это равноправный вариант.
Названия — любые, которые вам комфортны. Важно не название, а то, что доход и расходы живут в разных местах, обязательное защищено сроком и суммой, а жизнь идёт по лимиту.
Принципы
Я не считаю свою систему идеальной. Она мне удобна — и она не жёсткая. Если вижу, что что-то не работает или где-то просадка, корректирую. Система живая.
Финансовая система каждого человека уникальна. Никто, кроме вас, не соберёт её «под вас», потому что главный судья и оценщик — вы сами. Готовой системы, которая подойдёт на 100%, не существует. Я показываю свой пример, чтобы вы посмотрели, как можно, — и собрали удобное для себя.
И последнее. Любая система лучше, чем её отсутствие. Мне близок принцип жены: сделай хотя бы на двоечку. Начни. Моя текущая оценка своей системы — «четыре с минусом» (спасибо самокритике и перфекционизму), но она работает.
А если в первый месяц сорвались — превысили лимит или залезли в «Платежи» — система не обнуляется. Пересчитайте остаток на дни до следующего дохода и продолжайте. Срыв — это данные о настройке, а не провал.
Резюме
- Система должна упрощать жизнь, а не усложнять.
- Контроль дохода важнее контроля расходов.
- Доход и расходы живут в разных местах. Каждому счёту — одна роль.
- Себе — первым. Минимум 10% дохода в будущее; старт с 3% — законен.
- Хорошая структура снижает нагрузку на дисциплину: работает среда, а не сила воли.
Из чего вообще состоит система личных финансов — в первой части серии, взгляд сверху. Дальше — личный капитал: становлюсь ли я богаче. А своей текущей системой — даже если это «пока хаос» — можно поделиться в комментариях к посту. Интересно, как по-разному у всех устроена финансовая жизнь.
- «Я вообще зарабатываю или нет?» Четыре цифры о бизнесе, которых нет в бухгалтерии
- Из чего состоит система личных финансов. Взгляд сверху
- Как устроена моя финансовая инфраструктура в реальной жизни
- Личный капитал. Снимок вашей финансовой реальности
- Ценности и цели: как перестать жить чужой жизнью за свои деньги
- Финансовый план. Одна страница, которая меняет всё
- Финансовая политика. Шесть правил, которые работают
- Ежемесячный ритм. 30 минут, которые держат всю систему
Собрать такую систему у себя
В канале я разбираю её по шагам и показываю, как она живёт у реальных людей: четыре счёта, одно распределение, 30–40 минут в месяц. Простыми словами, на исследованиях, без обещаний лёгких денег.
Читать канал «Про личные финансы»