Этот вопрос мне задал знакомый — владелец школы в бьюти-сфере. Оборот приличный, учеников много, бухгалтер отчитывается вовремя. А ответа на простой вопрос нет.
Мы сели разбираться, и картина оказалась типичной:
- Отчёт о прибыли есть — но это взгляд бухгалтера на требования налоговой.
- Деньги на счёте есть — но непонятно, чьи они: там предоплаты учеников, неоплаченная аренда и будущие налоги.
- Из кассы он берёт «на жизнь» — но нигде не записано, сколько взял за год.
Прибыль на бумаге была. Денег не было. И никто не мог объяснить почему.
Дальше — разбор. Сначала почему так получается, потом как на бизнес должен смотреть сам собственник, и в конце четыре цифры, которые считаются на салфетке за пять минут. С примером.
Почему бухгалтерия не отвечает собственнику
Вся отчётность в малом бизнесе делается для налоговой. Это не вина бухгалтера — такая у неё задача: посчитать налоги правильно и сдать вовремя. Бухгалтер здесь не враг, а союзник, просто у него другой заказчик.
А у собственника вопросы совсем другие:
Не «какая выручка», а сколько денег дошло до меня всеми способами.
Недели? Месяцы? До первой же зарплаты?
Или деньги проходят через бизнес транзитом, а я просто очень занятый человек.
Бухгалтерская отчётность не отвечает ни на один. «Прибыль» в ней может быть собрана из начислений, которых ещё нет на счёте. Доход собственника размазан между зарплатой, дивидендами и покупками с бизнес-карты. А кассовый разрыв, главная причина смерти малых бизнесов, в ней не виден до последней недели.
Как на бизнес смотрит собственник, а не бухгалтер
Два года назад я учился управленческому учёту и контроллингу — тому, как владелец видит своё дело через цифры. С тех пор веду в своём бизнесе собственную модель. Не три классических отчёта, а один гибрид: движение денег и финансовый результат в одной таблице, адаптированный под себя. И главное, что я из всего этого вынес, умещается в одну фразу:
Бизнес — это машина дохода собственника. Вы вкладываете в неё идеи, время, энергию и деньги. Она должна вас кормить и делать богаче.
Я пишу не для финансового директора и не для инвестора, который наблюдает за бизнесом со стороны. Я пишу для человека, который сам стоит в своём деле: принимает оплату, платит аренду, берёт из кассы на жизнь, оплачивает с бизнес-карты бензин и обеды. У такого человека бизнес и личный кошелёк соединены трубой, и именно поэтому стандартные отчёты ему не помогают: они не видят эту трубу.
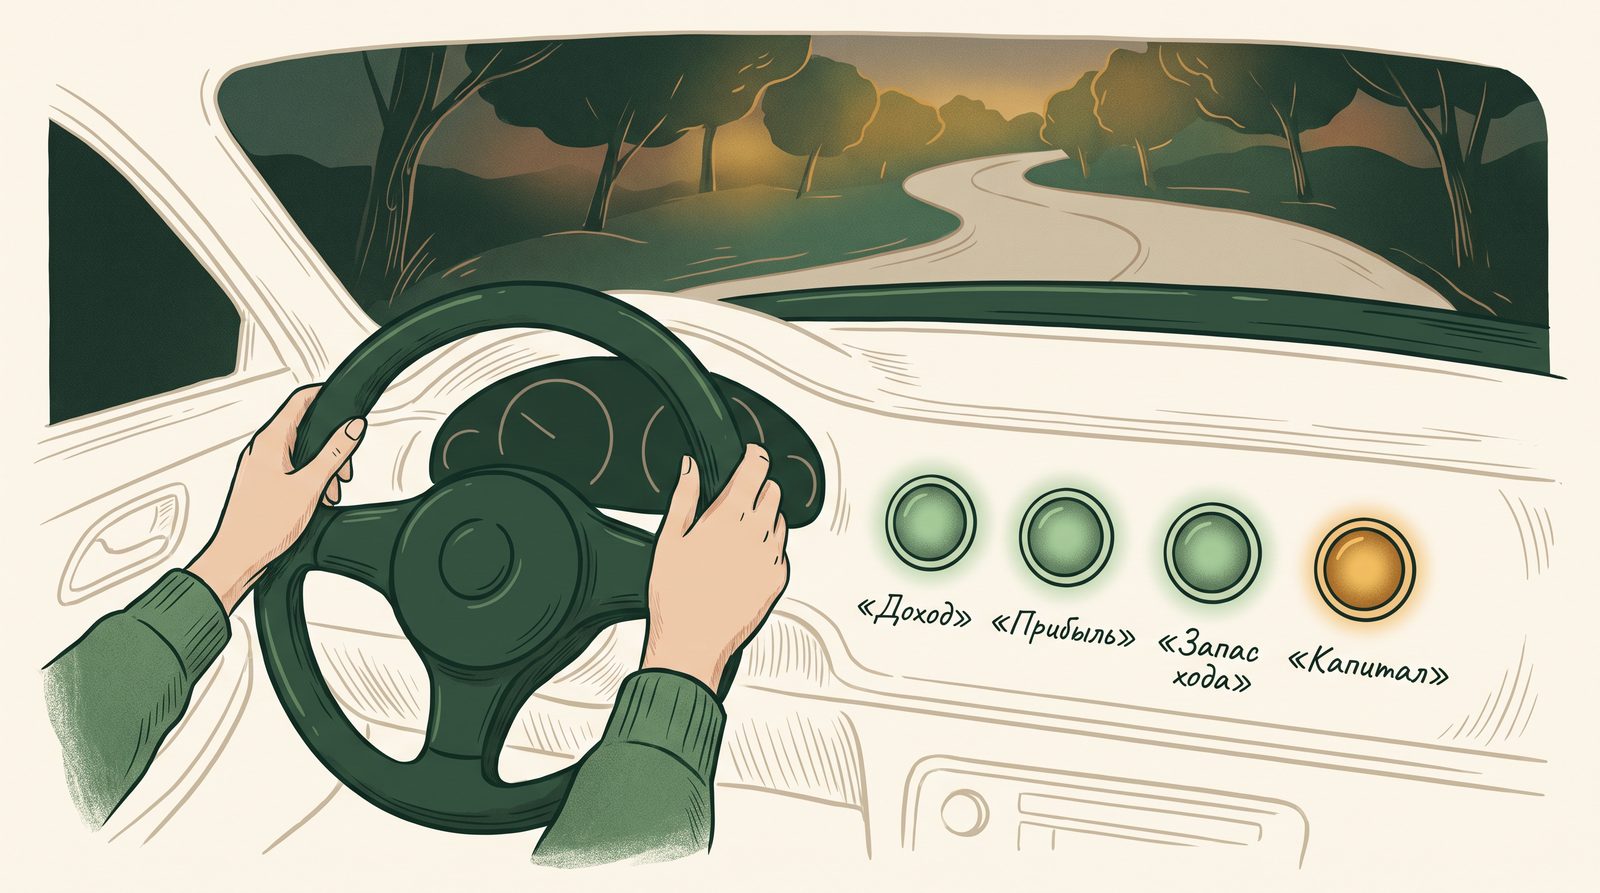
Взгляд собственника — это четыре вопроса, в порядке важности:
Всё, что бизнес дал лично мне за месяц: зарплата себе, переводы на личную карту, личные траты с бизнес-карты, личная ипотека со счёта фирмы. В чекапе это доход собственника.
Не сколько пришло на счёт, а сколько дело реально заработало за месяц, включая то, что я из него забрал. В чекапе это прибыль.
Выручка встала — на сколько месяцев хватит того, что на счетах, чтобы платить аренду, зарплаты и кредиты. В чекапе это запас хода.
Если условно продать бизнес сегодня: что у него есть, минус всё, что он должен. В чекапе это капитал. Второй вопрос к нему: доля растёт или тает?
И пятая проверка — на кассовый разрыв, то, чего боятся все предприниматели и с чем многие периодически сталкиваются: хватит ли денег на ближайшие обязательные платежи — аренду, зарплаты, кредит, налоги.
Правила, без которых цифры врут
Четыре вопроса просты, но ответы на них ломаются об одни и те же ошибки. Вот правила, которые я собрал из своей практики и из практики владельцев, проходивших чекап. Каждое — одна мысль.
Предоплата за курс, который начнётся через месяц, — это аванс. Его надо отработать. Пока не отработали, это ваш долг перед клиентом, даже если деньги лежат на вашем счёте и выглядят как ваши.
Перевод на личную карту, ужин с бизнес-карты, личная ипотека со счёта фирмы — всё это ваш доход от бизнеса. Прибыль дела от этого не уменьшается, уменьшается ваша доля в нём. Поэтому доход нужно считать весь, включая скрытый.
В остатке сидят будущие налоги, неоплаченная аренда, зарплаты за отработанные дни и авансы клиентов. Ваши — только то, что останется после всех этих долгов.
Прибыль — бумажная цифра. Она может сидеть в товаре на складе, в оборудовании, в рассрочках клиентов. Поэтому «прибыль есть, а денег нет» — не парадокс, а нормальное состояние, которое надо увидеть и назвать.
Сальдо в личном кабинете плюс начисленное за прошедшие периоды. Будущие налоги с будущих продаж долгом не считаются: нет продаж — нет налога.
За сколько реально купят за месяц, ориентир — Авито, минус торг. Оценили один раз консервативно — и держите, пока не купили или не продали крупное. Скачущая оценка рисует ложную прибыль.
Бизнес должен его вам, а не банку. Но платёж по этому кредиту должен помещаться в ваш доход от бизнеса, иначе машина кормит банк, а не вас.
Как и просрочка по зарплате или налогам. Это не временные трудности, это машина едет на заёмном топливе. Стоп-сигнал перебивает любые хорошие цифры.
Два ИП и ООО одного дела — один бизнес: цифры складываются, переводы между ними не считаются. Независимые направления — разные бизнесы, у каждого своя салфетка.
Если держать в голове только эти правила, большая часть разговоров с бухгалтером «а почему так» заканчивается за минуту.
Почему «прибыль есть, а денег нет»
Теперь ответ на вопрос знакомого становится простым. Прибыль — бумажная цифра. Её физически нигде нельзя найти: она может сидеть в деньгах, в товаре на складе, в оборудовании, в долгах клиентов. Заработали — да. Но заработанное не обязательно лежит на счёте.
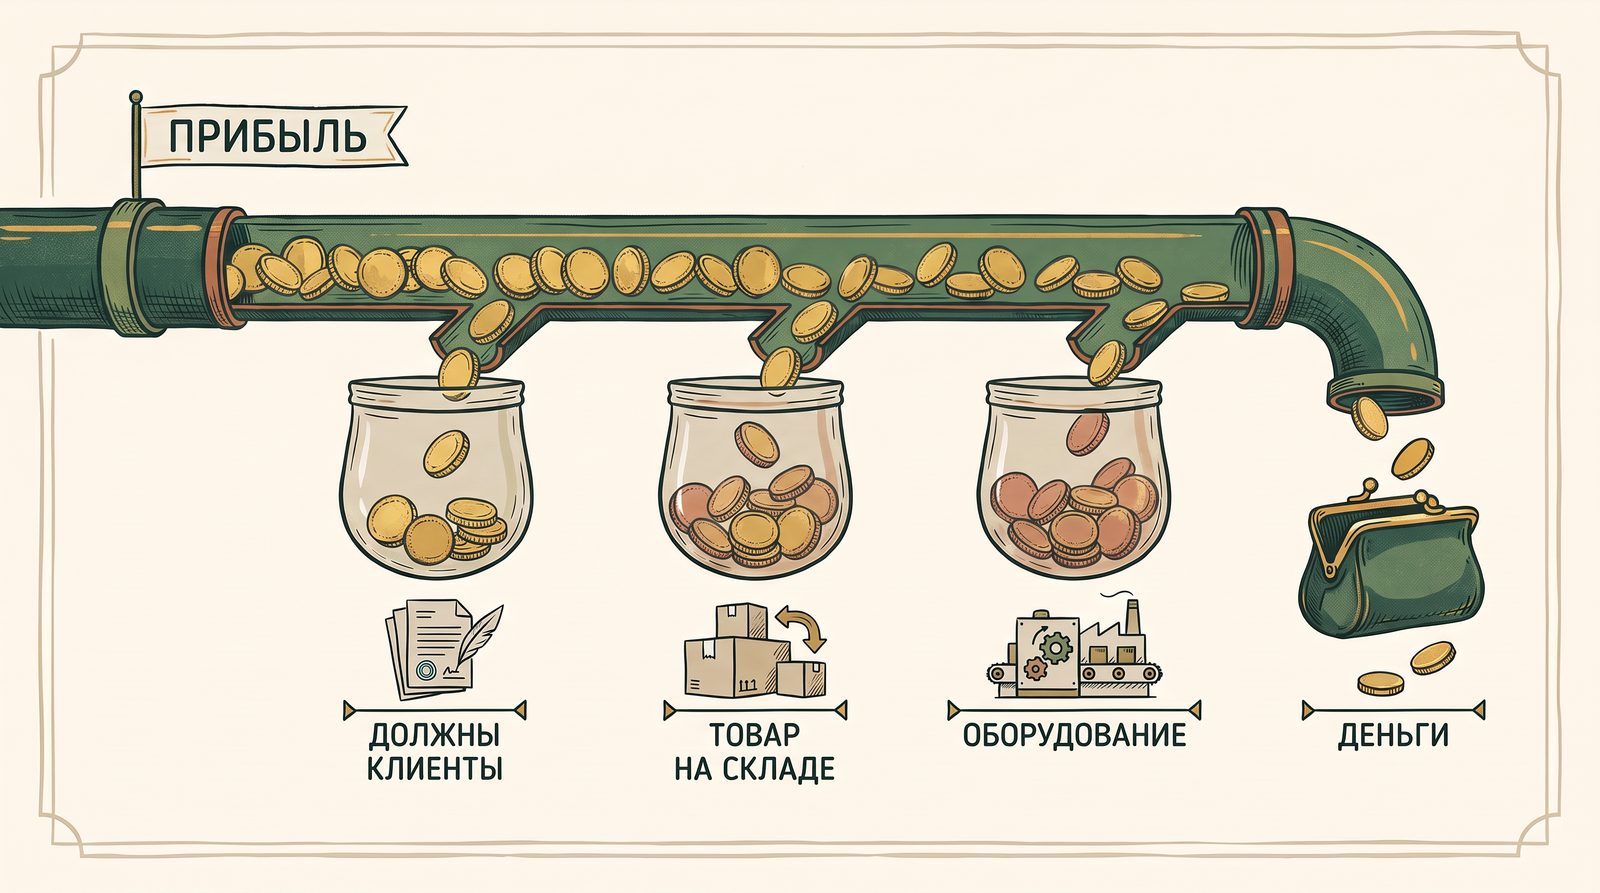
У школы это выглядело так. Часть выручки — долги учеников за рассрочку: прибыль есть, денег нет. Часть денег вложена в новое оборудование для кабинетов: деньги ушли, прибыль не уменьшилась. А на счёте лежат предоплаты за следующий поток: деньги есть, но это аванс, а не прибыль. Три движения в разные стороны, и ни одно не видно в отчёте для налоговой.
Поэтому на бизнес смотрят через две цифры одновременно: прибыль и изменение денег. Расходятся — значит, где-то образовался карман, в котором застряли деньги. Его нужно найти и назвать.
Четыре цифры на салфетке
Полная управленческая модель — это таблицы каждый месяц, и я такую веду. Но всё это время мне хотелось другого: способа за пять минут, буквально на салфетке, понять, здоров бизнес или нет. Без сведения таблиц. Без «спрошу у бухгалтера».
Такую схему я собрал. Она отвечает на четыре вопроса собственника цифрами, которые уже лежат у вас под рукой: в приложении банка, в личном кабинете налоговой, в ваших записях. Бухгалтерская отчётность не нужна.
1. Доход — сколько я зарабатываю
Доход = зарплата себе + дивиденды и выводы + личные траты, оплаченные бизнесом
Это факт, без оценки. Три части, и третья — скрытый доход, который почти никто не считает: покупки с бизнес-карты, личные подписки, платёж по ипотеке со счёта компании. Посчитайте за прошлый месяц все три. Часто именно здесь первый сюрприз: доход оказывается заметно больше «зарплаты», которую владелец себе назначил, или заметно меньше, чем ему казалось.
2. Прибыль — сколько бизнес зарабатывает как деятельность
Прибыль за месяц = (капитал стал − капитал был) + ваш доход за месяц
Прибыль появляется сама, из двух снимков капитала (как его считать — чуть ниже) и вашего дохода. Доля выросла на 100 тысяч, вы забрали 200 — бизнес заработал 300. Доля упала на 100, вы забрали 200 — заработал всего 100, и вы проедаете машину.
Такую прибыль невозможно нарисовать. Она собрана из остатков на счетах и долгов, а их не выдумаешь.
Правило здоровья: доход не должен превышать прибыль. Иначе разница каждый месяц вынимается из машины, и она изнашивается. Здесь же спрятан детектор бумажной прибыли: прибыль есть, деньги падают, долги клиентов растут — значит, заработанное осело в рассрочках, и его ещё предстоит собрать.
3. Запас хода — сколько бизнес продержится без притока денег
Запас хода = (деньги − долг налоговой) ÷ постоянные платежи месяца
Деньги — все счета, касса и карты бизнеса, включая отложенные фонды. Овердрафт пишется с минусом. Долг налоговой вычитается: деньги, отложенные под налог, — не подушка. Постоянные платежи — аренда, зарплаты со взносами, полные платежи по кредитам, фиксированные сервисы. Налоги с выручки сюда не входят: нет продаж — нет налога.
Пороги светофора откалиброваны на двенадцати реальных сегментах малого бизнеса, от кофейни до онлайн-школы. Жёлтый значит «пора обратить внимание», а не «паника».
4. Капитал — сколько стоит моя доля
Капитал = деньги + долги клиентов вам + имущество по цене продажи − все внешние долги
Это ответ на вопрос «что останется мне, если условно всё продать и со всеми расплатиться». Деньги — все счета и касса бизнеса. Долги клиентов — рассрочки и отсрочки, которые вам ещё заплатят. Имущество — по цене продажи за месяц, не по цене покупки. Кредиты — только тело, проценты сидят в ежемесячных платежах. От этой же величины по закону считается стоимость доли при выходе из общества.
Капитал здоров, когда он цел и не тает от месяца к месяцу. Если тает, модель покажет, с какой скоростью и на сколько месяцев его хватит.
5. Защита от кассового разрыва
Кассовый разрыв — это когда прибыль есть, а платить зарплату и аренду в этом месяце нечем. Бизнес с прибылью и большой рассрочкой у клиентов попадает в него так же надёжно, как убыточный, просто позже это замечает. Поэтому к долгам добавляются два вопроса: «сколько из того, что вам должны, придёт в ближайший месяц» и «сколько из того, что должны вы, надо заплатить в ближайший месяц».
Касса через месяц = деньги сейчас + денежный поток прошлого месяца + придёт от должников − оплатить поставщикам
Минус в прогнозе — это кассовый разрыв, увиденный за месяц. Пока ещё можно договориться с поставщиками о переносе и поторопить должников. Именно от разрывов умирают даже прибыльные бизнесы.
Пример: школа в цифрах
Цифры условные, пропорции — как у знакомого. Снимок на первое число. Считаем в порядке сбора: доход, доля, запас хода, и через месяц — прибыль.
Доход. За прошлый месяц владелец забрал из бизнеса 250 000: зарплата себе 120 000, перевод на личную карту 80 000 и ипотека со счёта фирмы 50 000. Он сам считал, что «получает тысяч сто двадцать».
| Капитал: что считаем | Сумма | Откуда цифра |
|---|---|---|
| Деньги на счетах и в кассе | 900 000 | приложение банка |
| Должны ученики (рассрочки) | 200 000 | записи школы |
| Оборудование по цене продажи | 400 000 | Авито, минус торг |
| Тело кредита | −300 000 | приложение банка |
| Долг налоговой | −120 000 | личный кабинет ФНС |
| Долг за аренду | −150 000 | договор, счёт |
| Авансы за следующий поток | −600 000 | записи школы |
| Капитал (доля владельца) | 330 000 |
Девятьсот тысяч на счёте выглядели как богатство. Но шестьсот из них — авансы учеников, ещё сто двадцать — налоговой. Реальная доля владельца — 330 тысяч.
| Запас хода: постоянные платежи месяца | Сумма |
|---|---|
| Аренда | 150 000 |
| Зарплаты со взносами | 250 000 |
| Платёж по кредиту | 30 000 |
| Сервисы, связь, подписки | 20 000 |
| Итого | 450 000 |
Запас хода = (900 000 − 120 000) ÷ 450 000 = 1,7 месяца. Зелёная зона, но без запаса: один сорванный поток — и школа въезжает в жёлтую.
Прибыль. Через месяц — второй снимок. Капитал стал 290 000: минус 40 тысяч. Владелец за месяц снова забрал 250 000.
Прибыль = (290 000 − 330 000) + 250 000 = 210 000.
Вот и ответ на вопрос «я вообще зарабатываю?». Да, школа зарабатывает 210 тысяч в месяц. Но владелец забирает 250. Разница в 40 тысяч каждый месяц вынимается из машины. При доле в 330 тысяч её хватит примерно на восемь месяцев. Лампочка «Капитал» горит жёлтым.
Заметьте: бухгалтер был прав, прибыль есть. И знакомый был прав, денег нет. Оба смотрели на одно и то же с разных сторон, и ни у кого не было четырёх цифр рядом.
Что считать здоровым
Машина дохода жива, если выполняются шесть условий.
- Кормит владельца: доход стабилен.
- Зарабатывает: прибыль больше нуля, доход не превышает прибыль.
- Есть запас хода: больше полутора месяцев.
- Не изнашивается: капитал цел.
- Рынок жив: поступления не падают.
- Нет стоп-сигналов: просрочек по зарплате и налогам, кредитов «на зарплаты» или «закрыть оборотку».
Как это делать раз в месяц
Ритм строго раз в месяц. Чаще — дневной шум вместо тренда. Первого числа: открыть банк, налоговую и свои записи, ответить на двенадцать вопросов, сверить цифры. Пять минут.
Всё это я упаковал в бесплатного бота: он задаёт вопросы, подсказывает, где взять каждую цифру, рисует карточку-светофор с вердиктом, присылает PDF-отчёт для себя и партнёра и ведёт личную страницу с динамикой по месяцам. Но считать можно и без него, на салфетке. Вот она целиком.
- Доход = зарплата себе + выводы + личные траты за счёт бизнеса
- Доля = деньги + должны вам + имущество − все долги
- Запас = (деньги − долг налоговой) ÷ платежи месяца
- Через месяц: прибыль = (доля стала − была) + доход
- Касса через месяц = деньги + поток прошлого месяца + придёт от должников − оплатить поставщикам
- Проверка: расходы = поступления − прирост денег − доход. Расходы отрицательные — где-то ошибка или незамеченный кредит
А что происходит с деньгами дальше
Когда я навёл порядок в деньгах компании и понял, как системно выглядит управление финансами бизнеса, я обратил внимание на другую сторону трубы: что происходит с деньгами, когда они выходят из компании и поступают в моё распоряжение.
Там оказался полный бардак. Бизнес считал каждый рубль, а дома деньги жили как получится: приходили двумя переводами в месяц и растворялись. Доход рос, а ощущения опоры не было. Я пошёл копать эту тему так же, как копал бизнес: что такое личный капитал, как управлять денежными потоками, какие правила держат систему без силы воли. И собрал систему личных финансов, которую теперь разбираю в канале.
Логика та же самая. Доход — это то, что вы получили. Капитал — то, что осталось и работает. И личный капитал считается по той же салфетке: всё, что у вас есть, минус всё, что вы должны. Как это делается для семьи, а не для бизнеса, — в разборе «Личный капитал: снимок вашей финансовой реальности», а вся система целиком — в серии «Из чего состоит система личных финансов».
Последний вопрос
Когда четыре цифры есть, остаётся один вопрос, на который за вас никто не ответит. Его задают в самом конце и только собственнику.
Устраивает ли вас обмен: ваши время, энергия и капитал в деле — на тот доход, который вы получаете в месяц?
Да — машина настроена, дальше только следить за лампочками. Нет — по лампочкам видно, какой узел крутить: доход, долю, запас или прибыль. Если вы не знаете вторую половину ответа, это и есть повод потратить пять минут.
Бизнес — это машина, которая должна вас кормить. Проверять приборную панель раз в месяц — пять минут. Не проверять — можно узнать о поломке в тот день, когда нечем платить зарплату.
А если у вас нет бизнеса — перешлите этот разбор знакомому предпринимателю. Вопрос «я вообще зарабатываю или нет?» мучает очень многих.
Проверьте своё дело за пять минут
Бесплатный бот задаёт 12 вопросов, цифры для которых уже у вас под рукой, и показывает светофор из четырёх цифр, прогноз кассы на месяц и PDF-отчёт для себя и партнёра. Раз в месяц, без регистрации.
Открыть бот «Финансовый чекап»