Мы с вами уже прошли длинный путь. Собрали денежный поток и инфраструктуру. Зафиксировали капитал. Нашли свои ценности и перевели их в цели с конкретными суммами и сроками.
Всё это нужно собрать в одном месте — в финансовом плане. Вот об этом сегодня. Без теории. Максимально практично.
Часть первая. Что такое финансовый план и почему у вас его нет
Финансовый план — документ на одну страницу, который связывает вашу текущую реальность, ваши цели и ваши ежемесячные действия в единую картину.
Это не бюджет. Бюджет отвечает на вопрос «как уложиться в этом месяце». План отвечает на другой: что мне делать сегодня, чтобы через год, три, десять оказаться там, где я хочу.
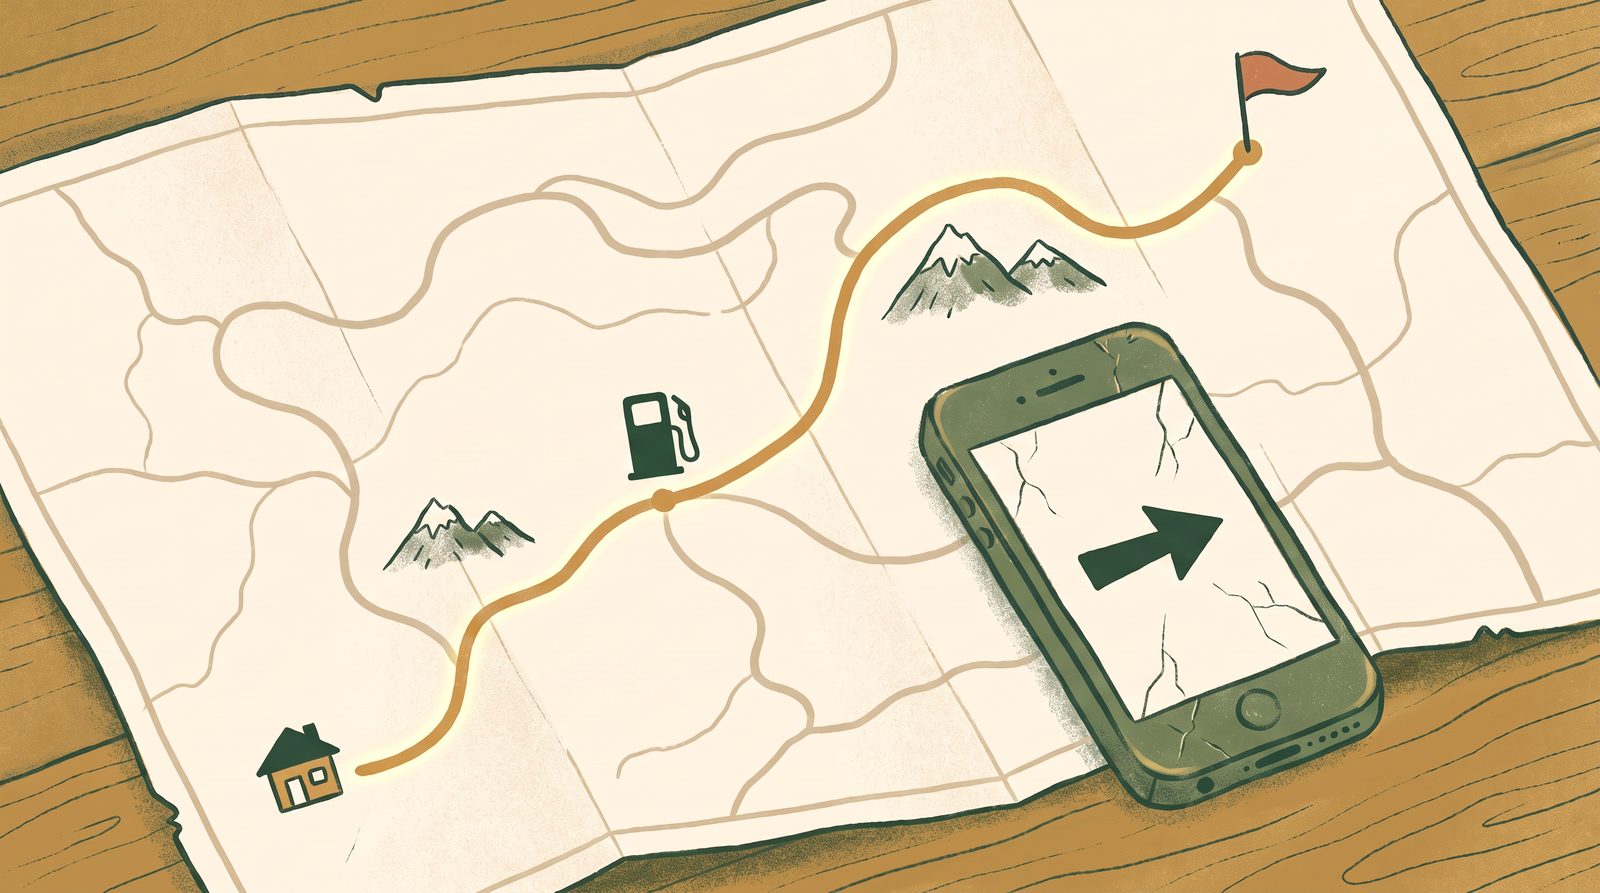
Бюджет — навигатор до ближайшей заправки. План — карта всей поездки: откуда выехал, через что проедешь, хватит ли бензина. Без карты вы каждый месяц доезжаете до заправки. С картой понимаете, что через 200 километров перевал и заправиться дешевле сейчас.
План — это не про будущее. Это про качество сегодняшних решений.
Почему у большинства плана нет? Пять причин
Первая: «мне нечего откладывать — хватает только на жизнь». Самая частая и самая обманчивая. План нужен не тем, у кого «есть лишнее». Он нужен именно тем, у кого каждый рубль на счету, — чтобы увидеть, куда эти рубли уходят и есть ли среди них хотя бы 2–3 тысячи, которые можно перенаправить. Часто оказывается, что «нечего откладывать» — не факт, а ощущение. А ощущение проверяется цифрами.
Вторая: кажется сложно. Если вы прошли предыдущие части — у вас уже есть 90% данных. Осталось собрать на одной странице.
Третья: страшно увидеть правду. Когда записываешь все цели и считаешь суммы, может оказаться, что на всё не хватает. Это неприятно. Но правда, с которой можно работать, лучше тревоги, с которой работать нельзя.
Четвёртая: «и так живу нормально». Можно ехать без навигатора. Доедете. Куда-нибудь.
Пятая, наша, родненькая: в России нет культуры финансового планирования. В США профессии финансового планировщика больше полувека. У нас — слепая зона. Нас учат зарабатывать. Но не учат тому, что делать с деньгами после.
Хорошая новость: план устроен проще, чем кажется.
Часть вторая. Из чего состоит план
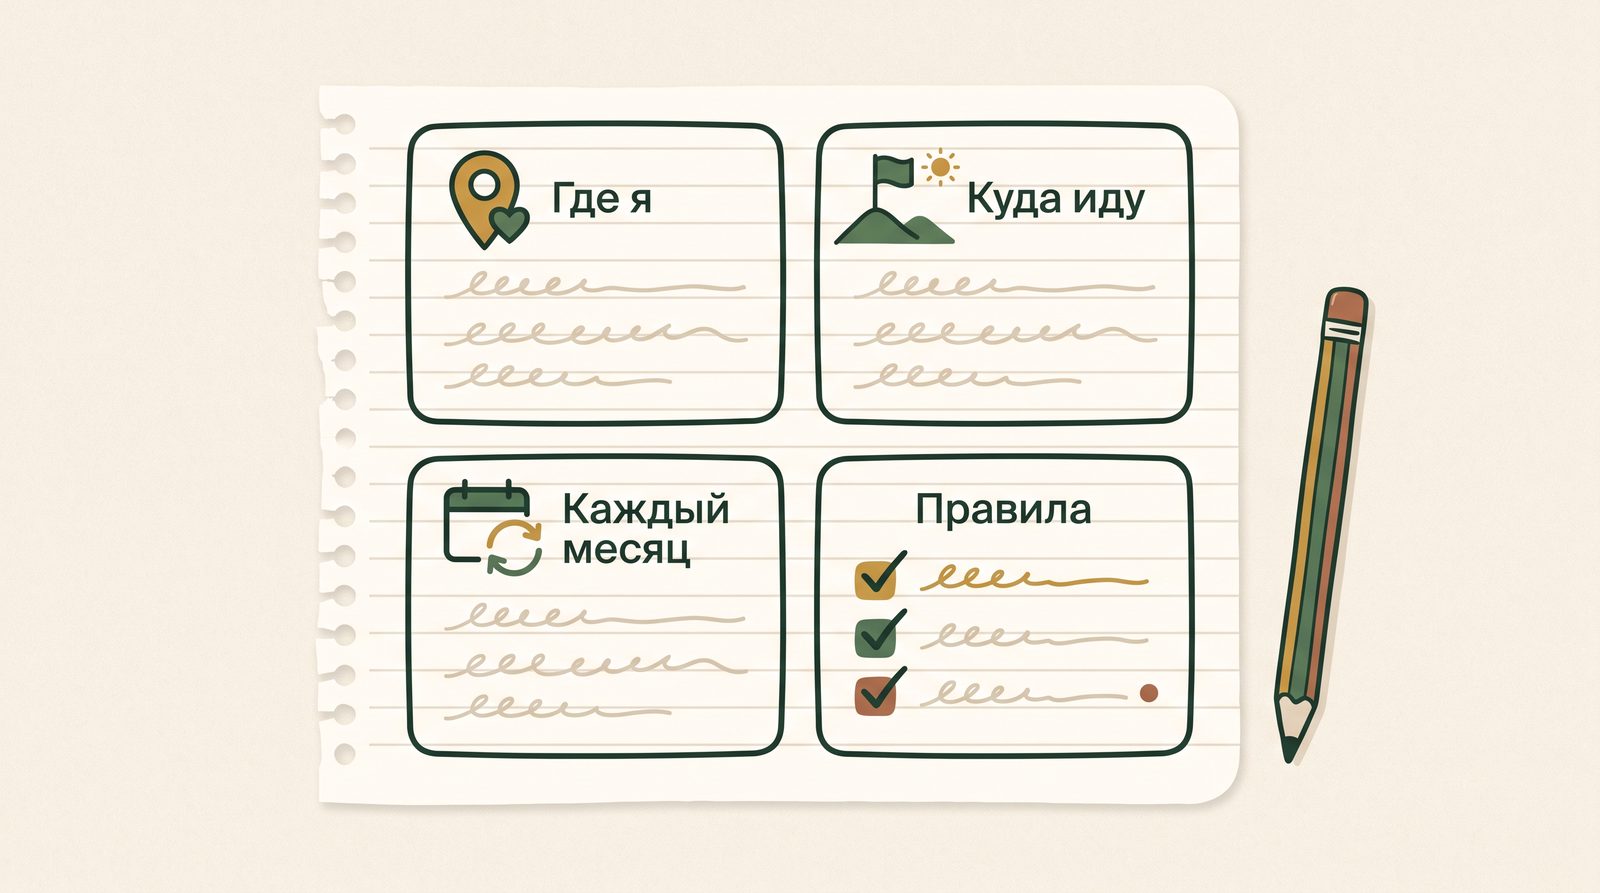
В минимальной версии финансовый план — одна страница. Четыре блока:
Доход, цена месяца (обязательные платежи плюс лимит на жизнь), свободные деньги, капитал.
2–4 ключевые цели с суммами и сроками.
Конкретные взносы: сначала себе, потом по каждой цели.
Порядок распределения дохода и правила на случай, если доход вырос или упал.
Всё. Это не диссертация и не файл на 15 вкладок.
Главная функция плана — зеркало реальности. Когда вы записываете все цели и складываете взносы, может выясниться, что нужно откладывать 80% дохода. Значит, не всё влезает одновременно. И это лучшая новость: вы увидели это на бумаге, а не прочувствовали через три года тревоги.
Звучит логично. Но как это выглядит в реальной жизни — при реальном доходе, с реальными долгами и детьми? Покажу на трёх примерах.
Часть третья. Три примера на трёх доходах
Не идеальные планы. Реалистичные — те, которые можно составить за вечер. Найдите профиль ближе к своему и примерьте. Все суммы условные.
Замужем, дочка 5 лет. Работает в найме. Муж зарабатывает 110 000, финансы раздельные: он оплачивает ипотеку и машину, она — всё остальное по дому и свои расходы. Цена месяца Натальи — еда семьи, коммуналка, сад и секция дочки, транспорт, связь, бытовое — 48 000, включая рассрочку за телефон 3 000 в месяц (осталось 8 месяцев). Резерва нет. Своего капитала практически ноль.
Свободные деньги: 22 000 в месяц.
Первая реакция: «22 тысячи — это несерьёзно». Вторая, после плана: «22 тысячи — это 264 000 в год. Первые деньги, которые работают на меня, а не на текущий день».
| Строка плана | В месяц | Что это даёт |
|---|---|---|
| Себе: свой резервцель 144 000 — три месяца её базовых расходов | 14 000 | ~10 месяцев. Когда закончится рассрочка, +3 000 → быстрее |
| Здоровьеобследование, которое откладывала два года | 5 000 | 25 000 за 5 месяцев |
| Радость жизни | 3 000 | без вины, по правилу |
| Итого | 22 000 | всё распределено |
Рассрочку не ускоряем — процент нулевой, просто ждём окончания и освобождаем 3 000. Инвестиций в первый год в плане нет — и это не упущение. Доля «себе» уходит первой, но её адрес сейчас — резерв: это первая ступень лестницы. Когда резерв собран, те же 14 000 (а с окончанием рассрочки — 17 000) пойдут дальше по лестнице: в инвестиции и новые цели. Привычка «сначала себе» формируется уже сейчас, адрес сменится сам.
Почему именно свой резерв, а не общий семейный? Потому что финансовая устойчивость женщины — это не про недоверие к мужу. Это про то, чтобы в любой ситуации иметь свою опору под ногами. Сейчас Наталья зависит от того, что всё идёт хорошо. План даёт ей запас прочности, который не зависит от обстоятельств.
У Натальи нет крупных целей в первый год — ни отпуска, ни обновления гардероба. И это осознанный выбор, а не жертва. Сначала фундамент. Через год у неё будет резерв, ноль долгов и привычка платить себе первой. Это другая стартовая позиция — и другое внутреннее состояние.
А что если доход больше, но и задач больше — семья, двое детей, общий бюджет?
Замужем, двое детей (10 и 14). Муж — 80 000 на производстве, Ольга — 40 000 репетиторством. Бюджет общий. Цена месяца семьи — 85 000: аренда 30 000, еда 25 000, дети 15 000, транспорт 8 000, бытовое 7 000. Резерв — 80 000 из целевых 510 000 (шесть месяцев базовых расходов: двое детей, аренда). Долгов нет. Старшему через три года поступать.
Свободные деньги семьи: 35 000 в месяц.
| Строка плана | В месяц | Что это даёт |
|---|---|---|
| Себе: дособрать резервнужно ещё 430 000; внутри — обязательные 10% дохода (12 000) плюс ускорение | 24 500 | ~18 месяцев |
| Поступление старшегорепетиторы, курсы, переезд — 180 000 через два года | 7 500 | 180 000 за 24 месяца |
| Радость жизни | 3 000 | |
| Итого | 35 000 | всё распределено |
Полтора года на резерв — долго? Да. Но реалистично. А «накопить за полгода» — нет. Нереалистичный план хуже отсутствия плана: его бросают на третьем месяце.
Цель на поступление небольшая, но без плана эти 180 000 «возьмутся» из резерва или из кредита.
Инвестиции стоят не с первого месяца, а после того как собран резерв, — и это правило, а не компромисс. Доля «себе» идёт первой с первого месяца, просто сейчас её адрес — резерв. Когда он собран, 24 500 освобождаются: 12 000 — те самые 10% — уходят в инвестиции, остальное — на очередь целей.
Момент правды. Ольга хочет семейный отпуск на море (150 000). Муж — обновить ноутбук (80 000). Оба желания реальны. Но в текущий план не влезают — свободных денег нет. Варианты: сдвинуть отпуск на следующее лето и начать копить, когда резерв подрастёт. Или поставить в очередь — после того как 24 500 высвободятся. План показал правду. Без плана оба купили бы в кредит и вернулись на старт.
Важный нюанс: финплан для Ольги — повод для разговора с мужем. Не «давай экономить», а «смотри, вот наша картина, вот что влезает, вот что нет. Что выбираем?». Это совместное решение из ясности, а не конфликт из тревоги.
Наталья и Ольга работают в найме — доход стабильный. А как составить план, если каждый месяц приходит разная сумма?
Замужем, сын 16 лет. Совладелица небольшого бизнеса — салон красоты и онлайн-обучение. Доход нестабильный: от 180 до 350, в среднем 250 000. Муж в найме, финансы раздельные, общие расходы делят пополам. Её цена месяца — половина общих расходов плюс личные — 120 000. Резерв 350 000 из целевых 720 000 (шесть месяцев: доход нестабильный). На накопительном счёте ещё 200 000 «без назначения». Квартира в собственности без ипотеки.
Ключевая особенность: доход плавает. Значит, план строится от нижней границы — 180 000, а не от средней. Свободные деньги от нижней границы: 60 000.
И ещё одно правило для нестабильного дохода: все поступления падают на счёт «Доход», а себе Ирина раз в месяц переводит фиксированную «зарплату» — 180 000. Хорошие месяцы копятся на «Доходе» и распределяются отдельно, по правилу.
| Строка плана | В месяц | Что это даёт |
|---|---|---|
| Себе: дособрать резервнужно ещё 370 000 | 15 000 | ~25 месяцев от нижней границы; хорошие месяцы ускорят |
| Образование сына600 000 через два года; 200 000 с накопительного счёта назначены на эту цель — остаётся 400 000 | 17 000 | 400 000 за 24 месяца |
| Своё обучениекурс по масштабированию бизнеса, 250 000 | 10 000 | ~2 года |
| Буфер непредвиденныхдо 20% от расходов месяца — около 24 000 | 10 000 | соберётся за 2–3 месяца, потом эта строка уйдёт в резерв |
| Радость жизнимассаж, косметолог — для владелицы салона это рабочая форма | 8 000 | |
| Итого от нижней границы | 60 000 | всё распределено |
Почему резерв не быстрее: при нестабильном доходе агрессивное накопление создаёт напряжение в месяцы просадки. Лучше стабильно и спокойно.
А что с хорошими месяцами? Когда приходит 250–350 тысяч, разницу сверх 180 000 Ирина направляет по правилу: половина — в ускорение резерва, половина — в будущее по лестнице. Пока резерв не собран, это фактически весь остаток в резерв; когда собран — 100% разницы в инвестиции. Это правило решает главную боль предпринимателя: «хороший месяц потратила на развитие, команду, себя; плохой — паника и затягивание поясов». С правилом хороший месяц работает на будущее, а плохой не ломает систему.
Что видно на уровне Ирины, чего нет у Натальи: параллельные цели, длинные горизонты, осознанное разделение «инвестиция в себя» и «инвестиция в капитал». И ещё — Ирина впервые видит свой капитал отдельно от мужа. Это не разделение семьи. Это ясность: «я знаю, чем владею и что строю».
Три разных дохода. Три разные ситуации. Но структура плана одна. Теперь ваша очередь.
Часть четвёртая. Как составить свой план за 30 минут
Если вы прошли предыдущие части, у вас уже есть все данные. Если нет — начните с первых двух шагов, остальное подтянете.
Три числа: средний доход за последние 3–6 месяцев (нестабильный — нижняя граница); цена месяца — обязательные платежи + годовые платежи ÷ 12 + лимит на жизнь; текущий капитал (если считали; если нет — не блокируйтесь, двигайтесь дальше). Эти три числа — фундамент. Из них вырастает всё остальное.
Доход минус цена месяца. Это ваш ресурс управления — сумма, которой вы реально можете распоряжаться.
Минимум 10% дохода; если страшно — 3%, и каждый квартал вопрос «могу плюс 1–2% без героизма?». Адрес по лестнице: стартовый резерв на один месяц базовых расходов → дорогие долги → полный резерв → инвестиции. Строка одна, адрес меняется по мере прохождения ступеней.
Список из части про ценности. По каждой: что, сколько стоит, к какому сроку, взнос = сумма ÷ месяцы. Если упражнение не делали — запишите хотя бы три цели, которые актуальны сейчас. Это уже лучше, чем ничего.
Сложите «себе» + все взносы + радость. Сравните со свободными деньгами. Меньше — отлично: можно усилить приоритеты. Равно — идеально. Больше — нужно выбирать: какие цели приоритетны, какие сдвинуть по сроку. Этот момент — самый ценный. Вы видите правду на бумаге.
Формат любой — заметки, таблица. Главное: одно место, которое можно открыть в любой момент. Я использую заметки в телефоне.
Доход: ___
Цена месяца: ___
Свободные деньги: ___
Себе (резерв → долги → инвестиции): ___ /мес
Цель 1: ___ | сумма ___ | срок ___ | взнос ___ /мес
Цель 2: ___ | сумма ___ | срок ___ | взнос ___ /мес
Цель 3: ___ | сумма ___ | срок ___ | взнос ___ /мес
Радость жизни: ___ /мес
Контроль: себе + взносы + радость = свободные деньги?
Суммы из плана — это строки заметки «Распределение» в день денег. Не «если останется». Сразу. Помним: сначала распределяем — потом тратим.
Часть пятая. План — живой документ
План — не глиняная табличка. Он работает, пока вы с ним работаете.
Раз в месяц — быстрая сверка первого числа: взносы сделаны? уложилась в цену месяца? «себе» ушло первым? Если да — месяц закрыт. Десять минут.
Раз в полгода — ревизия: а туда ли я вообще иду? По каждой цели три вопроса: она по-прежнему важна? она по-прежнему отражает мои ценности? если бы ставила сегодня с нуля — поставила бы?
Если доход вырос — не увеличивайте расходы автоматически. Задержите рост на 2–3 месяца, потом поднимайте ступенями. Разницу — в резерв, цели, будущее. Это самая важная защита от закона Паркинсона.
Если доход упал — режим защиты. Цена месяца и резерв сохраняются. Цели, радость, инвестиции — на паузу или на минимум. Порядок не меняется, меняются объёмы.
Главная мысль
Финансовый план — не про будущее. Он про сегодня. Он нужен не чтобы предсказать жизнь — это невозможно. Он нужен, чтобы сегодняшние решения были дальновидными.
Без плана вы каждый месяц начинаете с нуля. С планом — каждый месяц делаете один шаг вперёд. Даже маленький. В своём направлении.
Три профиля отличаются суммами и ситуациями. Но логика одна: зафиксировать реальность → заплатить себе → определить приоритеты → распределить ресурс → встроить в ритм → пересматривать. Наталья строит фундамент с нуля. Ольга с мужем балансируют семейные цели. Ирина управляет нестабильным доходом. Суммы разные — принцип один.
Это работает на 70 тысячах. На 120. На 250. Потому что план — не про размер дохода. Это про управление тем, что есть.
Практика
Составьте свой финансовый план на одной странице. Потратьте 30 минут сегодня вечером. Не завтра. Не «когда будет время». Сегодня.
Дальше в серии — правила, которые держат план. А если этот текст дал вам ясность — перешлите его подруге, которая говорит «мне нечего откладывать». Возможно, именно эти 20 минут изменят её отношения с деньгами.
- «Я вообще зарабатываю или нет?» Четыре цифры о бизнесе, которых нет в бухгалтерии
- Из чего состоит система личных финансов. Взгляд сверху
- Как устроена моя финансовая инфраструктура в реальной жизни
- Личный капитал. Снимок вашей финансовой реальности
- Ценности и цели: как перестать жить чужой жизнью за свои деньги
- Финансовый план. Одна страница, которая меняет всё
- Финансовая политика. Шесть правил, которые работают
- Ежемесячный ритм. 30 минут, которые держат всю систему
Собрать такую систему у себя
В канале я разбираю её по шагам и показываю, как она живёт у реальных людей: четыре счёта, одно распределение, 30–40 минут в месяц. Простыми словами, на исследованиях, без обещаний лёгких денег.
Читать канал «Про личные финансы»