Есть один эксперимент, который я предлагаю сделать прямо сейчас, до того как вы прочитаете текст дальше.
Возьмите лист бумаги и за две минуты запишите пять своих главных ценностей. То, что для вас реально важно в жизни. Не думайте долго — пишите первое, что приходит.
Готово?
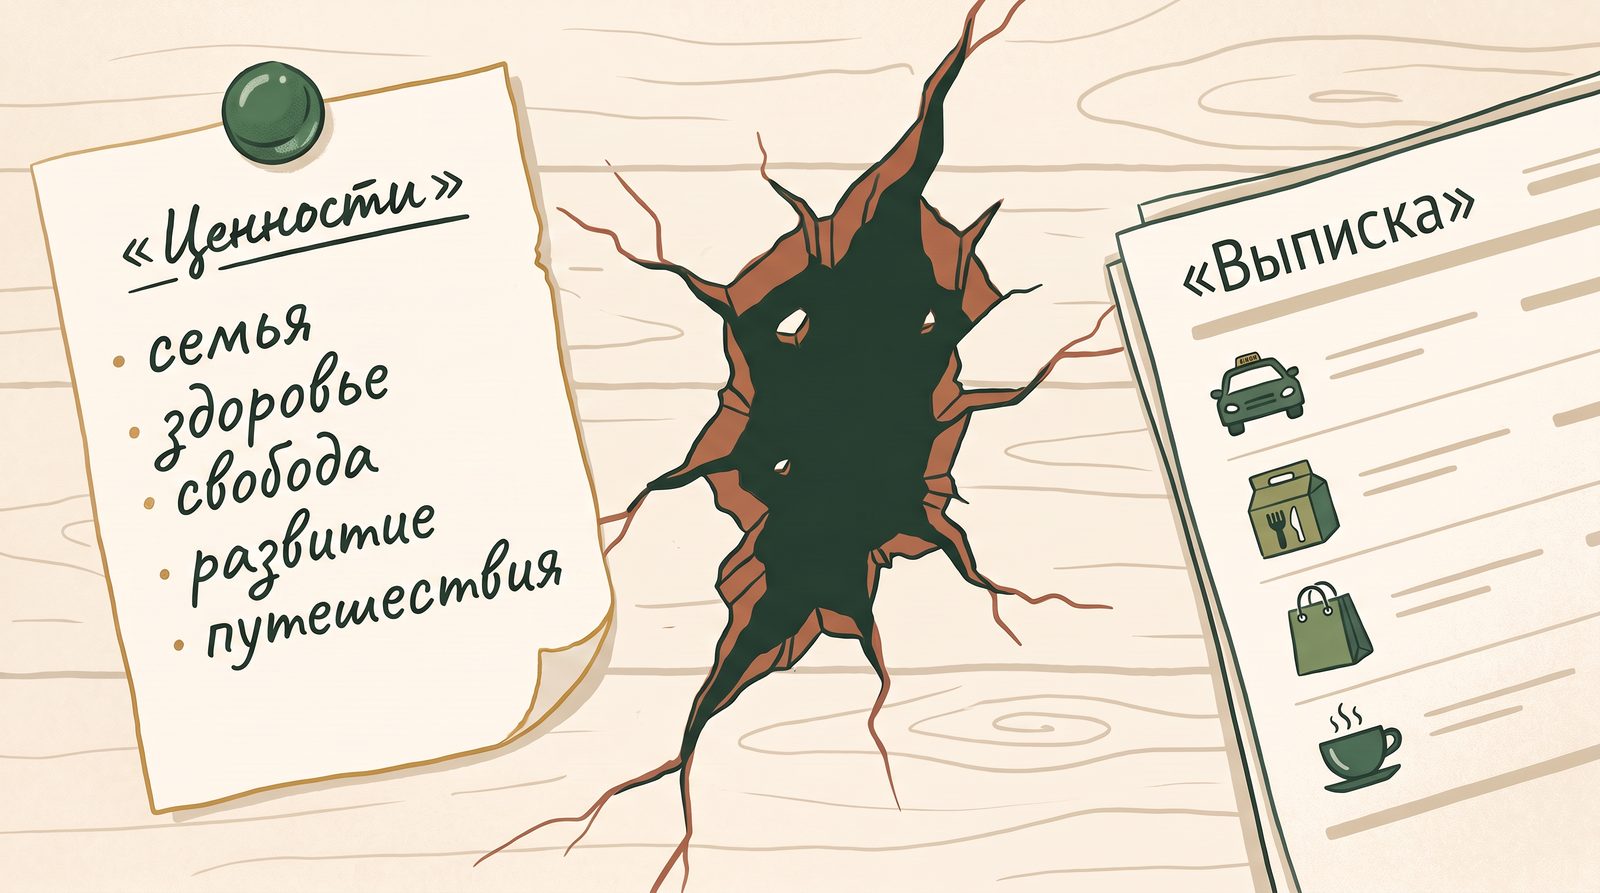
Теперь второй шаг. Откройте выписку по карте за последние три месяца. Посмотрите на топ-10 категорий расходов. Сравните два списка.
Они могут не совпадать. И это не значит, что мы плохие или лицемерные. Это значит, что между тем, что мы считаем важным, и тем, как мы реально живём, — пропасть. Деньги показывают эту пропасть лучше любого психолога.
Часть первая. Почему ценности — это не то, что вы думаете
Что мы обычно вспоминаем в ответ на вопрос «какие у меня ценности?»: семья, здоровье, свобода, развитие, путешествия. Красивый список. Универсальный. И почти у всех одинаковый.
Проблема не в том, что этот список «неправильный». Проблема в том, что это список желаемых ценностей. Тех, которые хочется иметь. А настоящие ценности видны не в словах — они видны в поведении.
Ценность — это то, на что вы тратите деньги, время и внимание, даже когда никто не смотрит. Даже когда неудобно. Даже когда хочется иначе.
Если вы говорите «здоровье — это важно», а последний раз были у врача два года назад и в бюджете нет ни одной строки на спорт — здоровье пока не ценность. Это намерение. И это не приговор — это честное зеркало.
Зачем вообще в это смотреть? Затем, что пока вы не увидите разрыв между тем, что говорите, и тем, что делаете, любая финансовая система будет работать вхолостую. Деньги будут распределяться «правильно», по формуле — но в неправильном направлении. Как навигатор, который отлично прокладывает маршрут — только город назначения не тот.
Но есть ещё один слой, глубже. Допустим, вы нашли разрыв и привели поведение в соответствие со словами. Стали тратить на здоровье, на семью, на развитие. Всё совпало. А ощущение наполненности не пришло. Почему?
Потому что часть того, что мы считаем «своими» ценностями, мы не выбирали. Мы их впитали — из семьи, школы, окружения, рекламы.
- «Нужна своя квартира» — это ваше решение или голос родителей, для которых жильё было вопросом выживания?
- «Важно выглядеть успешной» — это ваше желание или отражение чужих ожиданий?
- «Копи на чёрный день» — это осознанный выбор или тревога, унаследованная от поколения, пережившего дефицит?
Я не говорю, что всё перечисленное неправильно. Квартира может быть вашей настоящей ценностью. А может быть чужой установкой, на которую вы годами тратите силы и деньги — и не понимаете, почему нет радости.
Разница между своим и чужим — в ощущении. Ценность наполняет: вы тратите на неё и чувствуете «правильно, это моё». Установка обязывает: вы тратите и чувствуете «надо, так принято».
Чужие ценности, реализованные за свои деньги, — самый дорогой способ прожить свою жизнь.
Разговор про установки из семьи — это инвентаризация, а не терапия. Достаточно одного вопроса: «по какому финансовому правилу жила моя семья — оно мне помогает или мешает? оставляю или выкидываю?». Если за этим вопросом поднимается что-то тяжёлое — это повод для разговора со специалистом, а не для упражнения в блокноте. Финансовая система здесь не инструмент.
Часть вторая. Четыре инструмента, чтобы найти свои настоящие ценности
Это не упражнения на «познай себя за пять минут». Каждый инструмент заканчивается зафиксированной ценностью — формулировкой, которую вы записываете и берёте дальше в работу.
Инструмент 1. Рентген расходов
Время: 20 минут. Нужна выписка за три месяца.
Возьмите расходы за три полных месяца и разбейте по крупным блокам: жильё, еда, здоровье, дети, транспорт, одежда, развлечения, путешествия, подарки, всё остальное. По каждому блоку задайте три вопроса:
- Это расход из ценности или из привычки, давления, автоматизма?
- Если завтра нужно срезать 30% расходов — я сохраню это или уберу?
- После этой траты я чувствую удовлетворение или просто разрядила напряжение?
Расходы, которые вы защищаете и после которых есть удовлетворение, — прямые указатели на ценности. Смотрите не на категорию, а на то, что за ней стоит.
Пример. Вы обнаруживаете, что стабильно тратите 15–20 тысяч в месяц на детские секции, книги, развивающие игры — и никогда не жалеете. За этим стоит не «расходы на детей», а ценность: развитие и вклад в следующее поколение. А вот рестораны «потому что надо где-то встретиться» режутся без сожаления — это не ценность, это социальное давление.
«В блоке [название] я стабильно трачу и не жалею — значит, для меня важно [ценность]».
Инструмент 2. Идеальный обычный день
Время: 15–20 минут. Письменно или голосом.
Представьте: вам плюс десять лет. Финансовых проблем нет, дети выросли, карьера состоялась. Опишите свой идеальный обычный день — не отпуск, не праздник, а просто хороший рабочий четверг. Пройдитесь по точкам: где просыпаетесь и с кем; чем занимаетесь первые два часа; что происходит в середине дня; чего в этом дне нет; что исчезло из вашей жизни; как понимаете, что день удался.
Выпишите 3–5 элементов, без которых этот день теряет смысл. Потом спросите себя: что их объединяет? Одним словом или коротко.
Пример. Утром — тренировка и кофе в тишине, днём — работа над проектом где хочу и когда хочу, вечером — ужин с семьёй без спешки, перед сном — книга. Три несгораемых элемента: тишина утром, работа без внешнего контроля, вечер с семьёй. Что объединяет? Автономия и близость. Это ваши ценности — не «свобода» в абстракции, а конкретное ощущение управления своим временем и качество отношений с близкими.
«Без [элемент] мой идеальный день теряет смысл — значит, для меня важно [ценность]».
Инструмент 3. Тест несгораемого
Время: 10 минут.
Представьте: ваш доход завтра упал на 40% и останется таким два года. Запишите ответы на три вопроса:
- Что вы точно не уберёте из жизни даже в этом сценарии?
- На что потратите первые деньги, когда доход восстановится?
- Что вам будет стыдно убрать — не перед другими, а перед собой?
Кризисный выбор честнее благополучного: в комфорте мы умеем себя обманывать, в ограничениях — нет.
Пример. Уберём рестораны, отпуск за рубежом, новую одежду — но оставим детского психолога, свою йогу и ежемесячный выезд семьёй за город. Первое, что восстановим при росте дохода, — отпуск с детьми. Несгораемые ценности — здоровье и развитие детей, качество семейного времени. Всё остальное — комфорт, который приятен, но не обязателен.
«В кризисе я защищаю [список] — значит, мои настоящие ценности: [формулировка]».
Инструмент 4. Стоп-правила
Время: 15 минут.
Вспомните 3–5 неприятных финансовых ситуаций из своей жизни: потраченные деньги, о которых жалели; упущенные возможности; неожиданные потери. После каждой у вас сформировалось внутреннее правило — обычно оно звучит как «после этого я решила, что больше никогда…» или «я поняла, что для меня важно…».
Правила рождаются из боли, а боль возникает только там, где что-то по-настоящему важно. Если было больно — значит, затронуло что-то ценное.
Пример. Дала в долг значительную сумму подруге, та не вернула, отношения испортились. Появилось стоп-правило: «больше не давать деньги в долг близким». Но если копнуть — что было по-настоящему больно? Не потеря денег, а потеря доверия и отношений. За этим стоит ценность — честность и близость. Финансовое правило — способ её защитить.
«Моё правило [формулировка] защищает ценность [формулировка]».
Как собрать итог после четырёх инструментов
Выпишите все зафиксированные ценности в один список. Некоторые будут повторяться — это и есть ядро. Сожмите список до 3–5 живых формулировок. Не слов-ярлыков, а описаний:
- не «свобода», а «возможность самой решать, как устроен мой день»;
- не «семья», а «качество времени с близкими без спешки и тревоги»;
- не «безопасность», а «запас прочности, который даёт право на выбор».
Допустим, вы это сделали. У вас есть 3–5 настоящих ценностей — проверенных через расходы, кризис и боль. Что с ними делать дальше?
Часть третья. Три шага от ценности к цели
Большинство людей здесь совершают одну из двух ошибок. Первые останавливаются: «ну и хорошо, теперь я про себя больше знаю». Вторые сразу прыгают к цифрам: «буду откладывать 10 тысяч в месяц». В обоих случаях ценности остаются красивыми словами, а не двигателем реальных изменений.
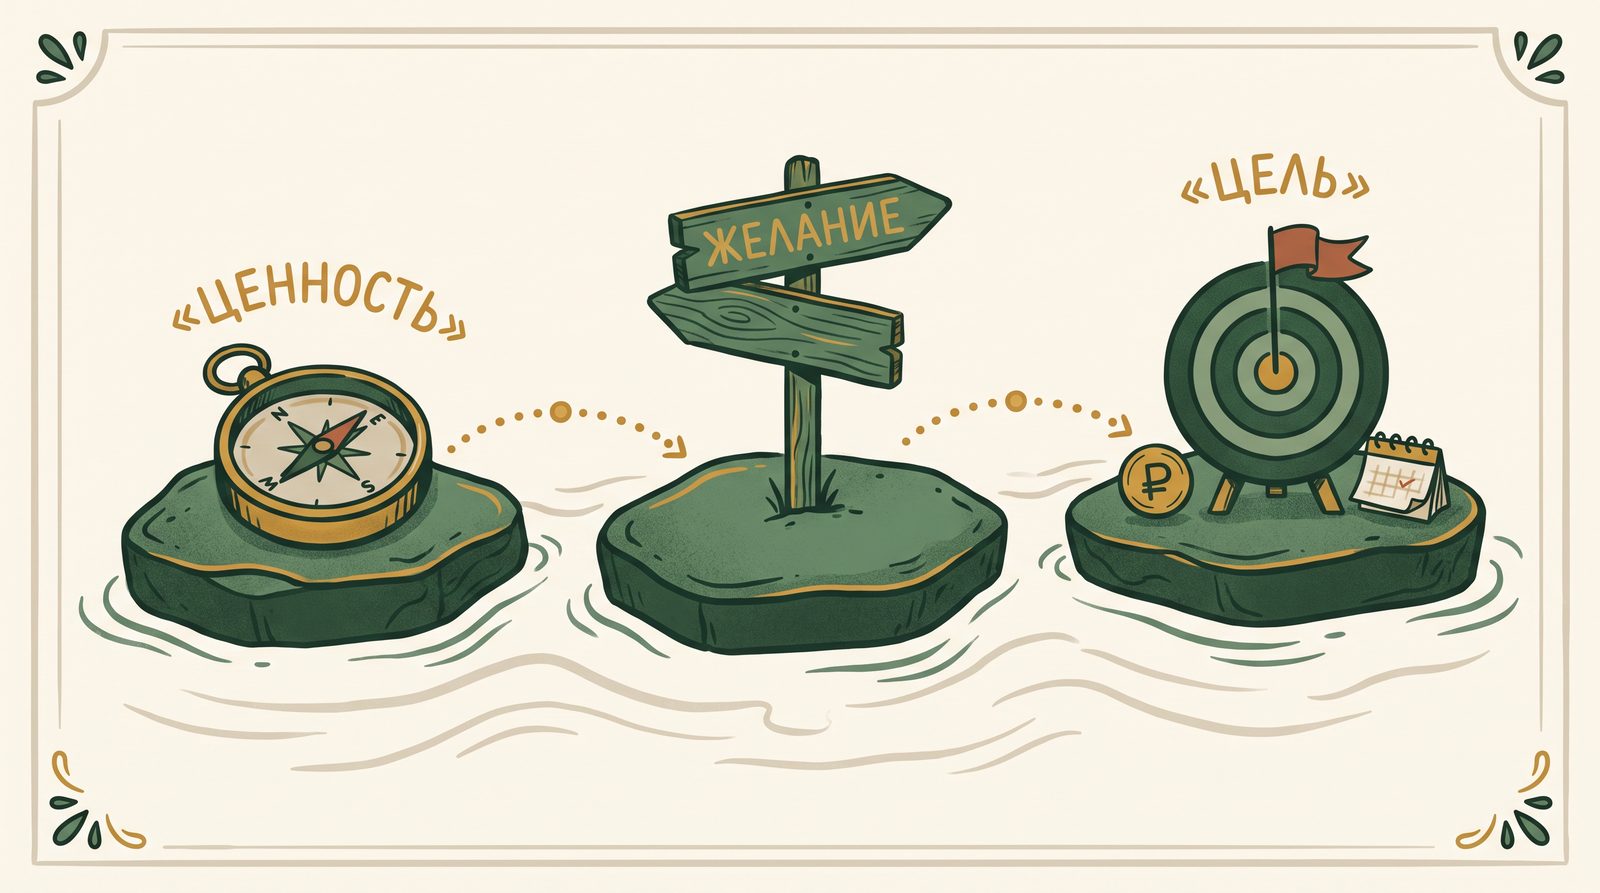
Между ценностью и целью есть обязательный шаг, который почти всегда пропускают. Он называется желание.
Шаг 1. Из ценности — в желание
Ценность — это направление. Желание — конкретный ответ на вопрос: что именно в рамках этой ценности я хочу иметь или достичь, чтобы сказать «да, эта ценность в моей жизни реализована»?
Разница критическая. «Безопасность» — ценность. А желание внутри неё у разных людей совершенно разное: одна хочет резерв на полгода жизни, чтобы не зависеть от работодателя; вторая — закрыть кредит, который давит каждый месяц; третья — застраховать жизнь, потому что «на мне семья». Все трое назвали одну ценность — но желания, а значит и финансовые цели, у них разные. Именно поэтому чужие цели вам не подходят.
Для каждой ценности запишите ответ одним предложением, пока без цифр: «Что конкретно я хочу иметь, достичь или изменить в этой области, чтобы сказать: эта ценность в моей жизни реализована?»
Шаг 2. Из желания — в цель через три параметра
Желание становится целью, когда к нему добавляют сумму, срок и реалистичность. Разберём на примере. Желание: «хочу иметь резерв на 6 месяцев жизни без дохода».
Резерв считается от расходов, а не от дохода. Сколько стоит моя обычная жизнь в месяц? Не идеальная, не урезанная — обычная. Допустим, базовые расходы семьи — 80 000 рублей. Резерв на 6 месяцев = 480 000 рублей.
За какое время хочу его накопить? Допустим, за 15 месяцев. Тогда ежемесячный взнос: 480 000 ÷ 15 = 32 000 рублей. Любая цель — это сумма ÷ месяцы. Другой формулы нет.
Единственный момент, где нужна полная честность. Откладывать 32 000 ежемесячно — реально при вашем доходе и обязательствах? Если нет — не отказывайтесь от цели, меняйте срок. Те же 480 000 за 24 месяца = 20 000 в месяц.
Цель не обязана быть быстрой. Она обязана быть реальной.
Итого: «Накопить резерв 480 000 рублей (6 месяцев расходов семьи по 80 000) за 15 месяцев, откладывая 32 000 ежемесячно». Это не мечта. Это задача с конкретным числом, сроком и ежемесячным действием.
Шаг 3. Расставить приоритеты
Когда желания по всем ценностям переведены в цели, список обычно получается длинным. Это хорошо — вы наконец видите, чего хотите. Но работать со всеми целями одновременно не получится. Два вопроса по каждой:
- «Что произойдёт, если я не буду двигаться к этой цели ближайший год?» Если «ничего страшного» — это не приоритет прямо сейчас.
- «Есть ли логическая очерёдность?» Некоторые цели разблокируют другие. Резерв нужен раньше инвестиций: без него любой форс-мажор заставит продавать вложения в самый неподходящий момент. Дорогой кредит — раньше накоплений: его ставка выше любого вклада.
Выберите 1–3 приоритетные цели на ближайший год. Остальные — в очередь. Они никуда не денутся.
Шаг 4. Собрать в финансовый план
Цели определены, приоритеты расставлены, ежемесячные суммы посчитаны. Теперь всё это нужно собрать в одном месте — в личном финансовом плане. Это не таблица расходов и не бюджет на месяц. Это документ на одну страницу, который связывает ваши ценности, цели и денежный поток: где вы сейчас, куда идёте и что делаете каждый месяц. Как его составить — в следующей части.
И только теперь — денежный поток
Когда у вас есть план с конкретными ежемесячными суммами, эти суммы встраиваются в систему распределения дохода как обязательные взносы — в блок «Цели» сразу при поступлении денег. Не «если останется». Не «попробую в следующем месяце». Сразу. По правилу. Как обязательный платёж.
Тогда ценности перестают быть словами. Они становятся цифрами в вашей финансовой инфраструктуре.
Ценности — не первый шаг. Если у вас ещё нет работающего распределения, сначала запустите его: четыре счёта, первое распределение, два-три круга. Ценности и цели — углубление для системы, которая уже крутится. Иначе красивый список целей ляжет рядом с красивым списком ценностей, а деньги продолжат жить как раньше.
Часть четвёртая. Ценности меняются редко. Цели должны пересматриваться
Есть важное разграничение, которое большинство людей не делают. Из-за этого одни слишком жёстко держатся за устаревшие цели, другие бросают их при первой сложности, списывая это на «изменились приоритеты».
Ценности — устойчивое ядро. Настоящие ценности меняются редко. Как правило — только в серьёзных личных кризисах: потеря близкого, тяжёлая болезнь, разрыв отношений, потеря смысла. В обычном режиме ваши ценности — компас, который работает годами. Если то, что вы считали важным год назад, сегодня кажется неважным — скорее всего, это не смена ценностей, а усталость или временная потеря ориентиров. Это разные вещи.
Цели меняются — и это нормально. Жизнь меняется: доходы, обстоятельства, возможности, горизонт. Цель, которую вы ставили два года назад, могла быть абсолютно правильной тогда — и потерять актуальность сейчас. Это не провал. Это взросление.
Проблема возникает в двух случаях. Первый — когда человек продолжает двигаться к цели по инерции, хотя внутренне давно от неё отказался. Копит на квартиру в городе, из которого хочет уехать. Деньги уходят, силы уходят — радости нет: цель есть, а живой связи с ценностью уже нет. Второй — когда человек отказывается от цели при первой же трудности и называет это «пересмотром приоритетов». Трудность — не сигнал менять цель. Это просто трудность.
Как отличить одно от другого? Один вопрос:
Эта цель по-прежнему связана с тем, что для меня реально важно, — или я двигаюсь по инерции?
Если связь живая — продолжайте, даже если сейчас тяжело. Если связи нет — честно зафиксируйте это, отпустите цель и сформулируйте новую. Из ценностей, а не из страха или чужих ожиданий.
Ревизия раз в полгода
Раз в полгода — или как минимум раз в год — возвращайтесь к своему списку целей. По каждой — три вопроса:
- Эта цель по-прежнему важна для меня — или жизнь изменилась?
- Она по-прежнему отражает мои ценности — или стала «обязательством перед прошлой собой»?
- Если бы я ставила эту цель сегодня с нуля — я бы её поставила?
Три «да» — продолжаете, возможно, корректируя сроки и суммы. Хотя бы одно «нет» — пересматриваете. Без вины, без сожаления о «потраченном времени». Каждый шаг к любой цели развивает навык движения, и он не пропадает.
Часть пятая. Практика за один вечер
Около двух часов. На выходе — не список желаний, а живая рабочая связка.
- Рентген расходов (20 мин). Выписка за 3 месяца, три вопроса по каждому блоку.
- Идеальный обычный день (20 мин). Хороший четверг через 10 лет. Три-пять несгораемых элементов.
- Тест несгораемого (10 мин). Три вопроса про кризисный сценарий.
- Стоп-правила (15 мин). Три-пять болезненных ситуаций → правила → что за ними стоит.
- Свод ценностей (10 мин). Всё в один список, сжать до 3–5 живых формулировок.
- Желания (15 мин). По каждой ценности — одно предложение без цифр.
- Цели (20 мин). Каждое желание: сумма → срок → реалистичность. Взнос = сумма ÷ месяцы.
- Приоритеты (10 мин). 1–3 цели на год. Остальные — в очередь.
- План (10 мин). Собрать на одну страницу.
- Встроить в денежный поток. Взносы по целям — в день денег, как обязательный платёж.
Весь процесс даёт одно: вы начинаете двигаться в направлении, которое выбрали сами. Не то, что навязали обстоятельства. Не то, что принято в вашем окружении. Своё.
Если хотите пройти путь не в одиночку, а в формате диалога — я собрал GPT-помощника по этой методологии. Он проведёт от ценностей до целей, по одному шагу за раз: «Финансовые цели на 10 лет».
Деньги — самый честный индикатор того, что для вас реально важно. Когда они и ваши ценности начинают двигаться в одном направлении, финансовая система перестаёт быть источником тревоги. Она становится инструментом реализации вашей жизни. Не чужой. Вашей.
- «Я вообще зарабатываю или нет?» Четыре цифры о бизнесе, которых нет в бухгалтерии
- Из чего состоит система личных финансов. Взгляд сверху
- Как устроена моя финансовая инфраструктура в реальной жизни
- Личный капитал. Снимок вашей финансовой реальности
- Ценности и цели: как перестать жить чужой жизнью за свои деньги
- Финансовый план. Одна страница, которая меняет всё
- Финансовая политика. Шесть правил, которые работают
- Ежемесячный ритм. 30 минут, которые держат всю систему
Собрать такую систему у себя
В канале я разбираю её по шагам и показываю, как она живёт у реальных людей: четыре счёта, одно распределение, 30–40 минут в месяц. Простыми словами, на исследованиях, без обещаний лёгких денег.
Читать канал «Про личные финансы»