В любых отношениях есть правила. Иногда проговорённые: «мы не ложимся спать в ссоре», «по воскресеньям — семейный ужин», «крупные покупки обсуждаем вместе». Иногда нет — и тогда каждый конфликт как впервые. С нуля. Как будто вы только познакомились, а не живёте вместе десять лет.
С деньгами ровно та же история. Только партнёр в этих отношениях — вы сами, как мы уже выяснили в первой части. И этот партнёр имеет привычку договариваться с собой каждый месяц заново.
Если нет правил — каждый месяц вы заново решаете: сколько отложить? можно ли эту покупку? а если не хватит? а вдруг потом пожалею? Это изматывает. Это съедает энергию. И приводит к одному результату: решения принимаются на эмоциях, в моменте, на остатках силы воли. Особенно по пятницам. Особенно после тяжёлой недели. Особенно когда маркетплейс прислал пуш со скидкой 40%.
Хорошие договорённости снимают этот бесконечный внутренний торг. Вы не обсуждаете каждый вечер, кто моет посуду, — вы договорились один раз. С деньгами так же: вы не решаете каждый месяц «сколько откладывать» — правило уже есть. И оно работает, даже когда вы устали, расстроены или хотите себя побаловать.
Это и есть финансовая политика.
Часть первая. Что такое финансовая политика
Финансовая политика — это ваши личные договорённости с самой собой о том, как обращаться с деньгами. Не документ на 20 страниц. Не устав корпорации, хотя звучит именно так. Это 5–10 правил, которые вы осознанно выбрали и которые держат систему.
У каждого из нас такие правила уже есть — только они не записаны. Это мантры из опыта: внутренний голос, который говорит «не давай в долг подругам», «в магазин — только со списком», «не покупай на эмоциях». Вы слышите этот голос каждый раз, когда сталкиваетесь с подобной ситуацией. Это сухой остаток вашего финансового опыта — иногда болезненного, иногда дорогого в прямом смысле.
Обычно эти мантры живут в голове. Они всплывают не всегда вовремя — зачастую уже после оплаты. И у них нет системы: одно правило про долги, другое про покупки, третье про сбережения, а между ними пустота, в которой решения принимаются заново каждый раз.
Финансовая политика — это когда вы достаёте мантры из головы, дополняете недостающими и записываете в одном месте. Чтобы они работали не когда «вспомнится», а всегда.
Правила нужны не для того, чтобы себя ограничивать. Они нужны, чтобы не тратить энергию на решения, которые уже приняты.
В отношениях между людьми правила снижают тревогу: вы знаете, чего ожидать. С деньгами то же самое. Когда есть правило «сначала распредели — потом трать», не нужно каждый раз собирать волю в кулак. Решение уже принято. Осталось исполнить.
И ещё важный момент: правила можно пересматривать. Это не клятва на крови. Изменились обстоятельства — сели, посмотрели на цифры, обновили. Но есть одна оговорка: правила создаются в спокойствии, а исполняются в шторм. В момент, когда страшно или очень хочется, систему не пересоздают — применяют готовое правило. Пересмотр — в день сверки, на холодную голову.
Ниже — шесть правил, которые я считаю фундаментом. Три для денежного потока, одно для капитала, одно для защиты от импульса и одно для контроля. Без них всё остальное рассыпается.
Часть вторая. Шесть правил, которые держат систему
Деньги в нашей жизни проходят через несколько состояний: приходят, распределяются, хранятся, сохраняются, инвестируются, тратятся. И за всем этим мы должны ещё и следить. В каждом состоянии может быть дыра — и для каждого нужно правило. Шесть правил ниже выстроены в логической последовательности: каждое опирается на предыдущее. Как слои фундамента.
Правило 1. Сначала распредели — потом трать
В отношениях: если начинаете день с претензий и раздражения — весь день пойдёт под откос. Если с внимания и контакта — задаёте тон.
С деньгами так же. Момент поступления дохода — точка, в которой определяется всё. Если деньги просто «упали на карту» и вы начали тратить — они растекутся по привычным руслам. Еда, такси, маркетплейсы, «ой, а уже 25-е».
Правило: деньги пришли — в тот же день распределены. Вы проходите по цепочке и назначаете каждому рублю роль:
И только после этого — живёте. У меня это пять минут дважды в месяц. Но эти пять минут определяют, куда пойдут деньги: на автопилот или по осознанному решению.
Назначение денег определяется в момент поступления, а не постфактум — через учёт и сожаления.
Почему это работает: расходы стремятся заполнить весь доступный доход. Это закон Паркинсона, и это не слабость характера. Если на карте 70 000, мозг бессознательно «разрешает» тратить 70 000. Он такой, ничего не поделаешь. Распределение создаёт границы до того, как мозг начал считать всё своим. Для этого доход и расходы должны жить в разных местах: деньги приходят на один счёт, а тратятся с другого.
Правило 2. У каждого рубля — своя задача. Не смешивай
В отношениях: когда границы размыты, возникают конфликты. «Ты сказал, что это на отпуск!» — «Ну, пришлось потратить на ремонт…» Знакомо?
С деньгами: если резерв, цели и повседневные расходы лежат на одном счёте — вы неизбежно залезете в «чужой карман». Не из-за безволия. Мозг просто не видит границу: для него все деньги на одном счёте — одно большое «можно».
Правило: деньги на разные задачи лежат в разных контейнерах. Обязательное — там, где у каждой строки есть срок и сумма, и деньги не трогаются до даты. Жизнь — там, где один лимит до следующего дохода, с названной суммой на радость внутри. Резерв — отдельно и неприкосновенно. Как я это устроил — в части про инфраструктуру.
Почему это работает: это не моё изобретение. Люди веками раскладывали наличные по конвертам. Ричард Талер, нобелевский лауреат, описал этот механизм как «ментальные счета»: мы и так мысленно делим деньги на «свои» и «для чего-то». Раздельные счета просто делают эту внутреннюю логику видимой и защищённой от импульсов.
- Резерв — только на настоящий форс-мажор: потеря или просадка дохода. Отпуск, подарки, плановая медицина, страховка, зимняя резина — это не форс-мажор, это предсказуемые годовые траты. Для них своя строка: сумма ÷ 12, копится заранее.
- Взяли из «чужого кармана» — назовите это. Вышли за лимит — одной строкой запишите, из какой корзины добрали. Это пересмотр решения, а не «долг самой себе» навечно и не повод для вины. На сверке вы увидите, что лимит был посчитан неверно, и поправите одно число.
Правило 3. Сначала заплати себе: минимум 10% дохода — в будущее
Это знаменитая фраза из «Самого богатого человека в Вавилоне» — «сначала заплати себе».
В отношениях: есть вещи, которые не выносятся на торг. «Я люблю тебя» — не предмет переговоров. Это основа, без которой всё остальное теряет смысл.
С деньгами: 10% — это ваше «я люблю себя в будущем». Обязательный платёж, как аренда или коммуналка. Не «если останется». Не «в хороший месяц». Каждый месяц. И первым переводом.
Куда именно идут эти деньги — по лестнице, ступень за ступенью:
Один месяц обязательных расходов плюс ближайший платёж. Это первый рубеж: деньги доживают до дня дохода без займов.
Кредитки, потребительские кредиты, микрозаймы — всё, что дороже ставки вклада. Досрочное гашение такого долга — это сохранение с доходностью, равной ставке кредита. Ипотека сюда не относится: она остаётся в обязательных платежах по графику.
Три месяца базовых расходов при стабильном доходе. Шесть — если доход нестабильный, есть дети, ипотека или один кормилец.
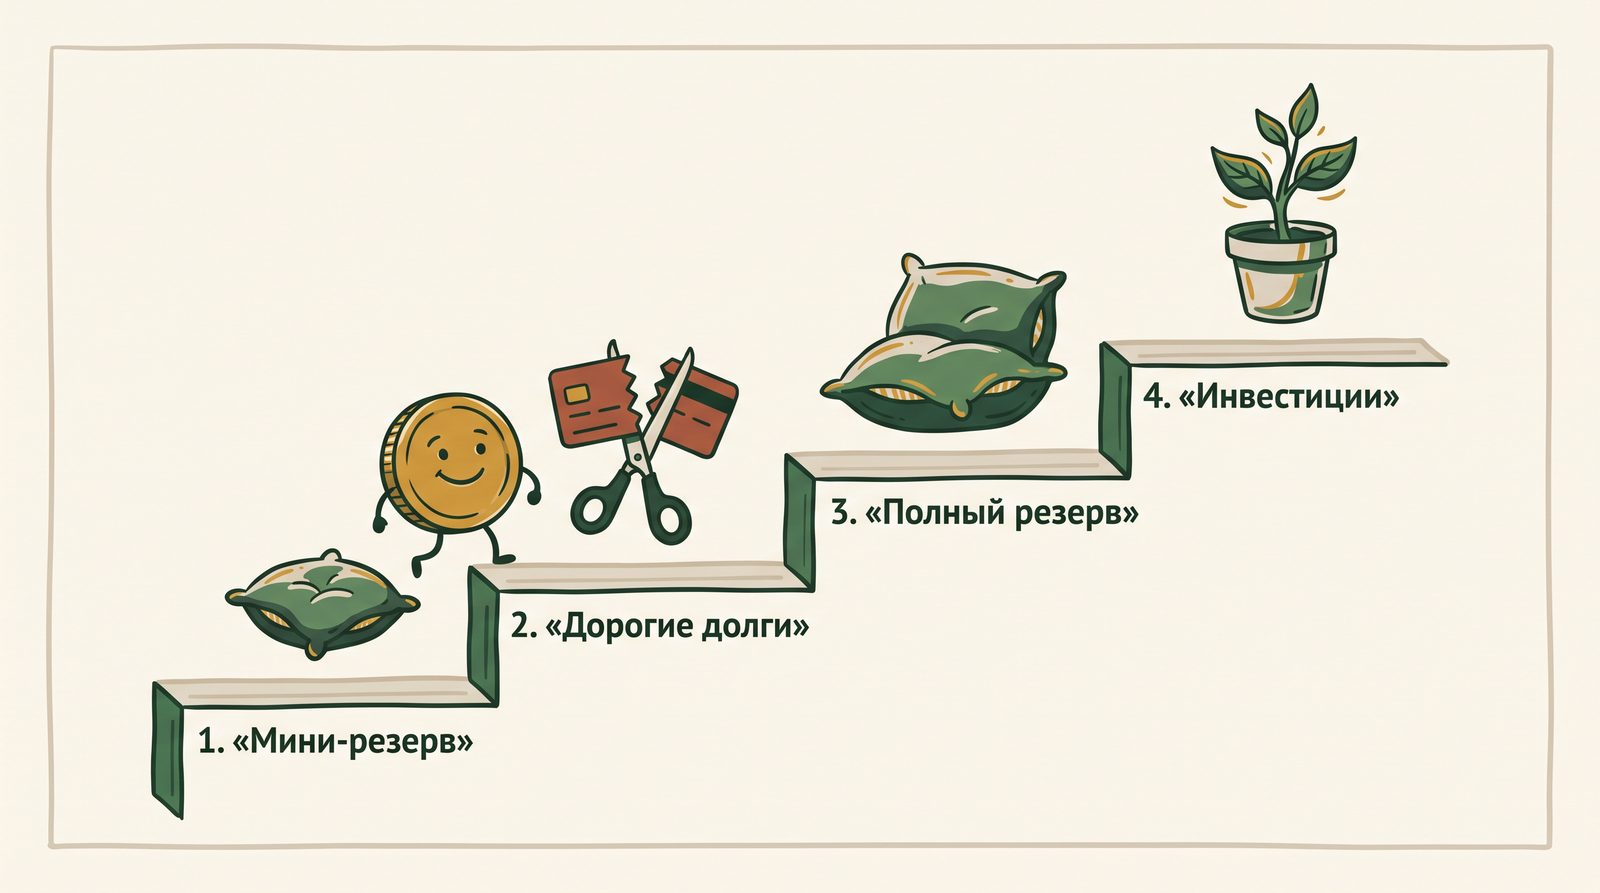
Только теперь. Без резерва любой форс-мажор заставит продавать вложения в худший момент.
Почему именно 10%: это минимальная планка, при которой капитал начинает расти. При доходе 70 000 — 7 000 в месяц. При 120 000 — 12 000. Кажется мало? 7 000 в месяц за десять лет — 840 000 просто накоплений, без всяких процентов. Привычка важнее суммы. Сумма вырастет вместе с доходом. Привычка — нет. Её нужно сформировать сейчас.
Если 10% сейчас нереально — лестница: 3–5% — вход, пока резерв меньше месяца. 10% — норма. 15–20% — ориентир свободы. Раз в квартал один вопрос: «могу плюс 1–2% без героизма?» Два «да» подряд — поднимаемся. Но начните. И зафиксируйте это как правило, а не как пожелание. «Хотелось бы откладывать» и «я откладываю 5%» — это два разных человека.
Если «себе» стоит в конце списка — оно никогда не станет значимым.
Первые три правила управляют потоком — тем, как деньги движутся каждый месяц. Но есть вопрос, на который поток не отвечает: а что в итоге остаётся?
Правило 4. Капитал должен расти. Каждый месяц — фиксируй
В отношениях: можно годами быть вместе и не замечать, что вы давно не развиваетесь — просто существуете рядом. Всё вроде нормально, но движения нет. И однажды кто-то спрашивает: «а мы вообще куда идём?»
С деньгами то же самое. Можно зарабатывать, тратить, даже откладывать — и не становиться богаче. Доход приходит и уходит. А капитал стоит на месте. Или тихо тает — под инфляцию, под незаметные утечки, под «ну это же было нужно».
Правило: раз в месяц, первого числа, обновите живые строки капитала — деньги, инвестиции, тела долгов — и посмотрите на динамику. Не на абсолютную цифру, а на тренд. Растёт? Стоит? Падает? Квартиру и машину переоценивайте раз в квартал или в год. Как собрать и прочитать капитал — в части про личный капитал.
Капитал должен расти быстрее инфляции. Если не растёт — что-то в системе требует внимания. Может, расходы выросли незаметно (привет, забытые подписки). Может, крупная цель съела всё. Без фиксации вы этого не увидите — будете жить в ощущении «вроде всё нормально», пока однажды не окажется, что за три года ничего не изменилось.
Доход — это то, что вы получили. Капитал — это то, что осталось и работает на вас.
Четыре правила задают направление и показывают результат. Но есть ещё одна дыра, через которую система протекает быстрее всего, — импульсные решения.
Правило 5. Незапланированное — только после паузы
В отношениях: лучшие решения принимаются не в момент эмоций, а после паузы. «Давай обсудим это завтра на свежую голову» — фраза, которая спасла миллионы пар.
С деньгами: любая незапланированная покупка выше вашего порога — только после паузы. Порог вы определяете сами: для кого-то 3 000, для кого-то 10 000, для кого-то 30 000.
Сколько ждать? Раньше я называл конкретные часы — 48, 72. Честный ответ: наука точного срока не даёт. Работают не часы, а сон и смена контекста. Поэтому правило звучит так:
- Средняя эмоциональная покупка — переспать одну-две ночи.
- Крупная, в кредит или необратимая — ждать до ближайшего дня денег и посмотреть на неё глазами человека со стороны.
На практике: вы видите платье, гаджет, курс, предложение «только сегодня». Вместо покупки — записываете в заметку: что, сколько стоит, дату. Через ночь-две открываете заметку. Всё ещё хотите — покупаете из «Радости» или ставите в очередь целей. Нет — удаляете и благодарите себя.
Почему это работает: импульсная покупка — не рациональное решение. Это эмоциональный всплеск, подкреплённый маркетингом, который именно на него и рассчитан. После сна эмоция утихает, и остаётся только вопрос: мне это реально нужно? В большинстве случаев ответ — нет.
«Только сегодня скидка 40%» — не причина купить. Скидка на то, что вам не нужно, — это не экономия. Это трата со скидкой. Разница есть.
И наконец — правило, которое держит все остальные на месте.
Правило 6. Раз в месяц — 20 минут честности с собой
В отношениях: пары, которые регулярно разговаривают о том, как у них дела, живут дольше и счастливее. Не потому что у них нет проблем. Проблемы просто не копятся до размера стихийного бедствия.
С деньгами то же самое. Раз в месяц, в фиксированный день — у меня это первое число, — вы садитесь и проходите по чек-листу:
- Долги: есть просрочка? брала новый долг, чтобы закрыть старый или на еду? после обязательных платежей деньги остаются? Четыре «нет» — долговой контур спит. Хоть одно «да» — светофор долга, две минуты.
- Доход: пришло столько, сколько ожидала?
- Платежи и лимит: уложилась или вылезла? Если вылезла — из какой корзины добирала?
- Себе: перевод ушёл первым?
- Цели: взносы сделаны?
- Капитал: растёт или стоит на месте?
- Трата-звезда и трата-пустышка месяца: что порадовало больше всего и что оказалось пустым?
Если всё выполнено — месяц закрыт. Двадцать минут. Можно с кофе. Если что-то не так — вы видите это сейчас, а не через полгода, когда «куда-то всё делось».
Из сверки рождается одно решение месяца: одна причина — одно изменение. Не десять правок системы, а одна. Что упростить, чтобы следующий месяц прошёл ровнее.
Почему это работает: без регулярной сверки даже лучшая система деградирует. Жизнь всегда подбрасывает отклонения: незапланированная трата, забытая подписка, сезонный скачок расходов. Двадцать минут в месяц — это не учёт расходов. Это контакт с реальностью. Подробно о ритме — в последней части серии.
Часть третья. Почему именно эти шесть
Обратите внимание на логику:
- Распредели — задаёт направление денег в момент поступления.
- Не смешивай — защищает это направление от размывания.
- Сначала себе — гарантирует, что будущее не остаётся без внимания.
- Капитал растёт — показывает результат: становитесь ли вы богаче.
- Пауза — защищает систему от импульсных решений.
- Сверка — не даёт системе деградировать со временем.
Вместе они закрывают шесть главных дыр, через которые деньги утекают: отсутствие распределения, смешение ролей, отсутствие нормы сбережений, невидимость капитала, импульсные траты и потеря контакта с реальностью.
Это не шесть ограничений. Это шесть опор. Они не отнимают свободу — они её создают. Свобода — это не «трачу как хочу». Свобода — это «знаю, что могу себе позволить, и не тревожусь об остальном».
Часть четвёртая. Как формировать свои правила
Шесть правил выше — фундамент. Но финансовая политика каждого человека уникальна. У вас могут и должны появиться свои правила — те, которые защищают именно ваши ценности и закрывают именно ваши слабые места. Три источника:
Источник 1: ваши стоп-правила из части про ценности. Вспомните болезненные финансовые ситуации. Какое правило вы вынесли? «Не даю в долг близким» → защищает ценность отношений. Каждое стоп-правило — готовый пункт финполитики.
Источник 2: повторяющиеся проблемы. Если каждый месяц вы выходите за лимит по маркетплейсам — нужно не «стараться больше» (это не работает, проверено), а правило. Например: «покупки на маркетплейсах — только из "Радости"». Или: «не больше трёх заказов в неделю». Правило решает проблему, сила воли — нет.
Источник 3: семейные договорённости. Если финансы общие или частично общие — правила нужны вдвойне. «Покупки свыше 10 000 обсуждаем вместе», «раз в месяц — совместный финансовый день», «у каждого личная сумма, которая не обсуждается», «право вето на необратимое». Это не контроль. Это ясность, которая убирает напряжение.
Лучший формат записи — «если — то»: «если пришла премия — половина в резерв, половина на себя». «Если доход упал — цели на паузу, резерв не трогаю». «Если хочу купить дороже 5 000 — записываю в заметку и сплю». Одно предложение. Не эссе, не обоснование. Как дорожный знак — коротко и однозначно. В момент шторма вы не думаете, вы применяете.
Часть пятая. Как из правила сделать привычку
Записать правило — 10% дела. Остальные 90% — сделать так, чтобы оно работало без напоминаний. Иначе получится как с «с понедельника начну бегать»: красиво, но одноразово.
Любое правило проходит три фазы:
Вы помните про правило, но оно требует внимания. Открываете заметку, сверяетесь, напоминаете себе. Это нормально и не навсегда. Помогает привязка к существующему действию: «пришло уведомление банка о зарплате → открыла заметку → распределила». Правило цепляется к привычке, которая уже есть.
Вы уже делаете это почти на автомате, но иногда сверяетесь. Тело помнит, голова подстраховывает. Здесь критически важна инфраструктура: если правило «не смешивай» подкреплено реальными разными счетами — мозгу не нужно помнить, система помнит за него. И главное: получилось руками — ставьте на автомат. Автоперевод «себе» в день зарплаты, автоплатежи по обязательному. Что происходит само — происходит; что надо делать руками каждый месяц — умирает.
Правило стало частью вас. Вы не думаете «надо распределить» — вы просто распределяете. Как чистите зубы. По исследованиям привычек, на это уходит в среднем около двух месяцев, у кого-то дольше — и это тоже норма.
Что ускоряет переход между фазами:
- Привяжите правило к триггеру. Не «я буду откладывать 10%», а «в день зарплаты, сразу после уведомления банка, я открываю приложение и распределяю». Конкретное действие в конкретный момент.
- Уберите трение. Если для исполнения правила нужно 15 действий — вы его бросите на третий день. Если два — приживётся. Автопереводы, именованные счета, чек-лист в заметках.
- Ошибка не обнуляет систему. Пропустили месяц — не повод отменять правило. Повод — спокойно вернуться в следующем. Не догоняйте пропущенное: защитите ближайшие платежи, верните одно правило на ближайшем дне денег — и всё. Система сильна не тем, что никогда не ломается, а тем, что легко восстанавливается. Как хорошие отношения: не тем, что никогда не ссоритесь, а тем, что умеете мириться.
Хорошая структура снижает нагрузку на дисциплину. Не сила воли каждый день — а 20 минут настройки раз в месяц.
Часть шестая. Практика: зафиксируйте свои правила
Прямо сейчас — или сегодня вечером — откройте заметки и запишите свою финансовую политику. Начните с шести базовых правил. Перепишите их своими словами — не копируйте, а переформулируйте так, чтобы звучало как ваше:
- Моё правило распределения: в день денег я ___
- Моё правило разделения: обязательное живёт на ___, жизнь — на ___, резерв — на ___
- Моя доля «себе»: ___% дохода, первым переводом. Сейчас её адрес — ___
- Моё правило капитала: первого числа обновляю ___
- Мой порог паузы: ___ рублей. Пауза: ночь-две; крупное — до дня денег
- Мой день сверки: ___-е число каждого месяца
Затем добавьте 2–3 своих правила — из стоп-правил, из повторяющихся проблем, из семейных договорённостей. В формате «если — то».
Итого 8–9 правил. Это ваша финансовая политика. Сохраните в заметках — там же, где финансовый план и чек-лист распределения.
Сначала это будет усилие. Через пару месяцев — привычка. Через полгода — образ жизни. И тогда вы почувствуете то, ради чего всё это затевалось: спокойствие. Не оттого, что денег стало больше. Оттого, что правила работают, даже когда вы устали.
Главная мысль
Финансы — это не про цифры. Это про правила, которые работают.
Большие деньги не решают проблему хаоса. Система решает. А систему держат правила.
В отношениях с людьми мы это понимаем интуитивно: без договорённостей — вечный конфликт. С деньгами почему-то думаем, что «и так разберёмся». Не разберёмся. Но если один раз сесть и записать 8–9 правил — разберётся система. За вас. Даже в пятницу вечером.
Если этот текст помог навести порядок в голове — перешлите его подруге, которая каждый месяц начинает с нуля и тратит на силу воли больше, чем на еду.
- «Я вообще зарабатываю или нет?» Четыре цифры о бизнесе, которых нет в бухгалтерии
- Из чего состоит система личных финансов. Взгляд сверху
- Как устроена моя финансовая инфраструктура в реальной жизни
- Личный капитал. Снимок вашей финансовой реальности
- Ценности и цели: как перестать жить чужой жизнью за свои деньги
- Финансовый план. Одна страница, которая меняет всё
- Финансовая политика. Шесть правил, которые работают
- Ежемесячный ритм. 30 минут, которые держат всю систему
Собрать такую систему у себя
В канале я разбираю её по шагам и показываю, как она живёт у реальных людей: четыре счёта, одно распределение, 30–40 минут в месяц. Простыми словами, на исследованиях, без обещаний лёгких денег.
Читать канал «Про личные финансы»