Знакомый круг
Зарплата пришла. Первым делом — закрыть долг по кредитке: хочется начать месяц чистой. Закрыли. И тут же выясняется, что на жизнь до следующей зарплаты своих не хватает — они ушли в погашение. Что делаем? Правильно. Снова тратим с кредитки.
Одна читательница канала описала это точнее любого учебника:
«Постоянно залажу в кредитки — всё заработанное уходит на тушение пожаров, а не на отстраивание системы».
Вот про этот круг и поговорим. И сразу договоримся о главном: если вы в нём — дело не в вашей слабости и не в «финансовой безграмотности». Этот круг спроектирован. Сейчас покажу его схему.
Закон, который кредитка усиливает вдвое
В разборе про закон Паркинсона я рассказывал: расходы растут, пока не дотянутся до дохода. Деньги, лежащие одной кучей, стремятся к нулю — какой бы большой куча ни была. Это свойство схемы, а не характера: проверено и на людях с доходом 3,5 миллиона в месяц.
Так вот, у этого закона есть продолжение, и оно хуже.
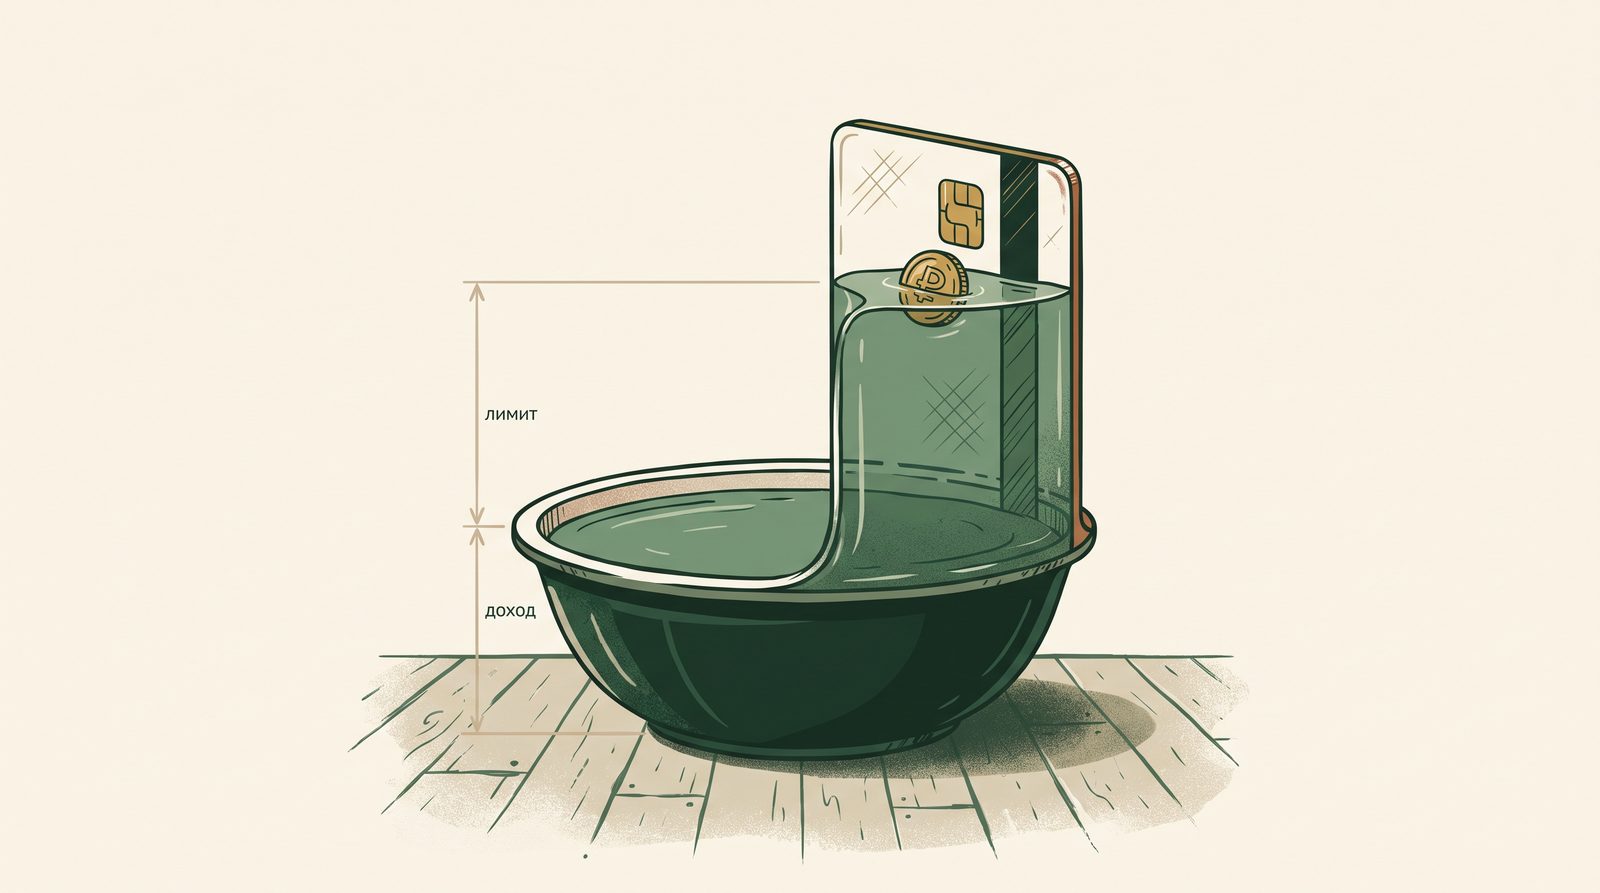
Расходы дорастают не до дохода — до доступного предела. Кредитный лимит поднимает предел выше дохода.
Без кредитки вода растекается по тазу и останавливается у стенок: потолок трат — ваш доход. Ноль в конце месяца — неприятно, но это ноль.
Кредитка приставляет к тазу второй этаж. Мозг видит в приложении не «мои деньги кончились», а «доступно ещё 150 000». И расходы послушно дорастают до нового предела — теперь уже ниже нуля. Жизнь «не по средствам» при кредитке — не моральный провал. Это то, что схема с поднятым пределом делает с большинством людей.
Поэтому «просто тратить меньше» с кредиткой в кошельке не работает: вы боретесь силой воли против архитектуры. Выигрывает архитектура.
Что вы на самом деле покупаете у банка
Давайте честно разберём, какую работу выполняет кредитка в жизни. Их четыре — и у каждой есть бесплатный двойник.
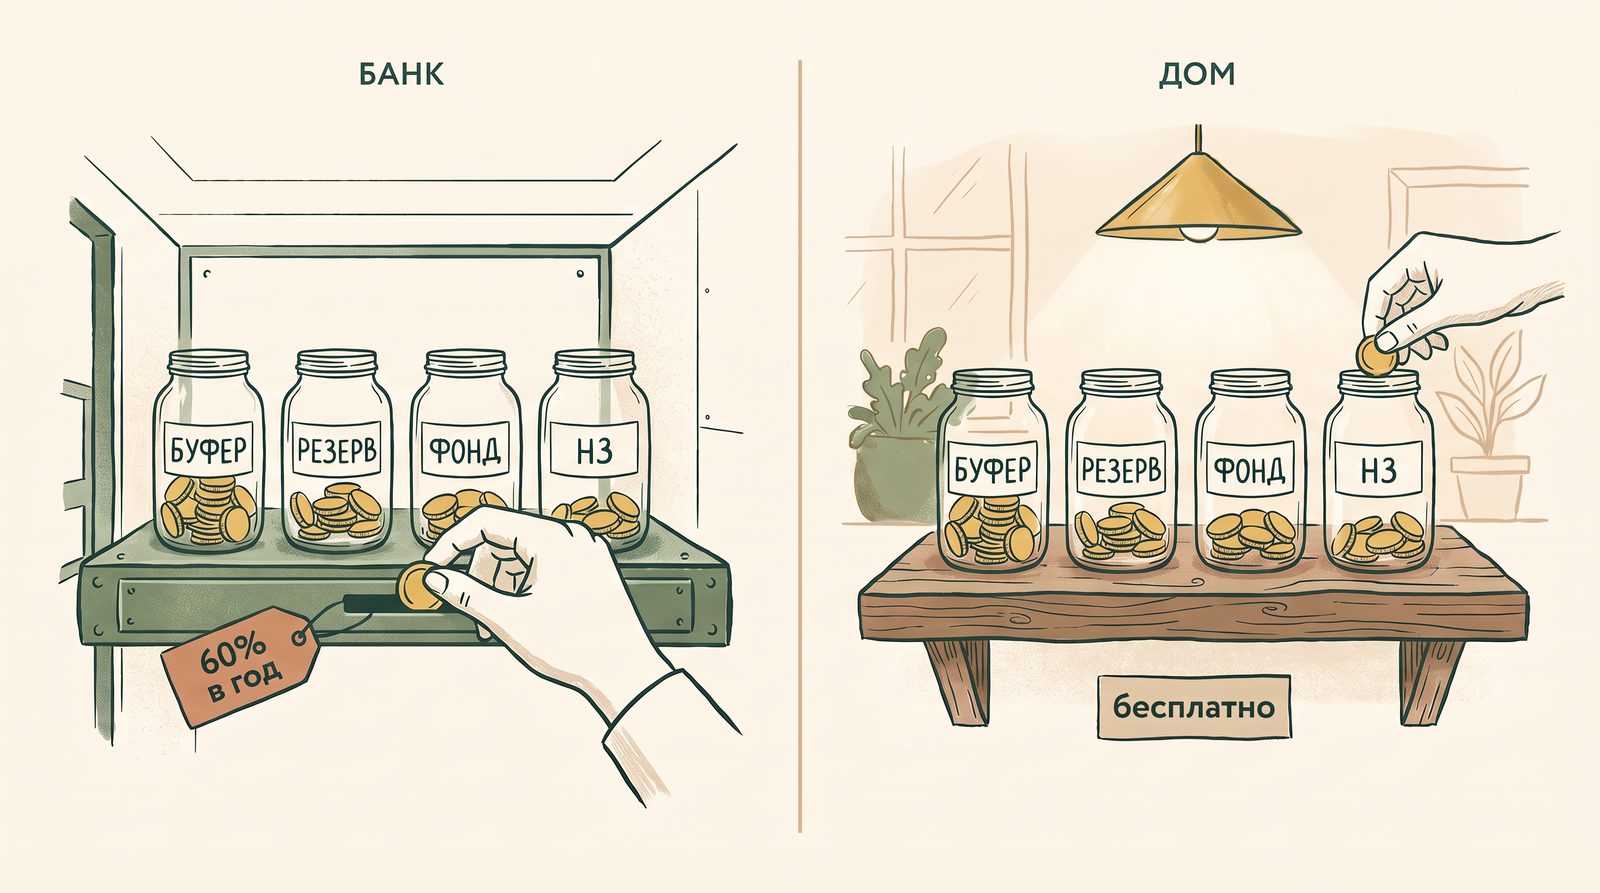
То есть кредитка — это аренда чужой финансовой системы. Вы платите банку за буфер, резерв и фонды, которых у вас нет. И аренда эта в два с половиной раза дороже ипотеки — дороже денег легально в России почти не бывает.
Моя позиция отсюда простая, скажу прямо: я против кредитных карт. Стыдить тут некого и не за что — причина чисто инженерная: всё, что делает карта, умеет делать система, построенная один раз. Дальше она работает на вас, а не на банк.
Три ловушки, которые держат внутри
Если бы карта была просто дорогой — из неё выходили бы быстро. Но в неё встроены три механизма, каждый из которых изучен исследователями.
Грейс прощает проценты только при одном условии: погасили всю сумму к контрольной дате. Проценты при этом начисляются с первого дня на каждую покупку — банк просто держит их «за скобками». Выполнили условие — списал в ноль. Не выполнили — предъявил.
На цифрах: потратили 100 000 ₽, грейс 55 дней, вернули 90 000. У большинства крупных банков проценты посчитают не на оставшиеся 10 тысяч — а на всю задолженность каждого дня, с даты покупки, задним числом. При ставке под 60% это порядка 8–9 тысяч за те же 55 дней. Для банка «почти всё погасила» означает «не погасила».
У некоторых банков правила мягче — проценты идут только на непогашенный остаток. Как узнать, какой вариант у вашей карты: откройте в приложении банка раздел «Тарифы» или «Условия кредитования» (это PDF-документ, он есть и на сайте банка) и найдите поиском слово «льготный». Вам нужен пункт о том, что происходит при неполном погашении. Формулировка «проценты начисляются на сумму задолженности с даты совершения операции» — это жёсткий вариант, задним числом на всё. «Проценты начисляются на непогашенный остаток» — мягкий. Пять минут поиска — и вы знаете цену своей недоплаты. И помните: снятие наличных в грейс не входит вообще, проценты на него идут с первого дня.
Психолог Нил Стюарт в 2009 году показал в эксперименте: сама цифра минимального платежа в выписке работает как якорь — люди, видя её, добровольно платят меньше, чем заплатили бы без неё. Позже анализ реальных счетов подтвердил: значительная часть держателей карт платит ровно минимум или около него — годами.
Минимальный платёж создаёт ощущение «я плачу по долгу». По факту тело долга почти не двигается: вы оплачиваете в основном проценты. Он придуман не для того, чтобы вы расплатились. А для того, чтобы платили дольше.
Открываете приложение — «доступно 150 000». Для мозга это не чужие деньги под процент, а просто доступная сумма. Разрешение. Та самая вода, которой открыли второй этаж таза.
Добавьте сюда, что карта сохранена в телефоне, в такси, на маркетплейсах — и каждая трата проходит без малейшего трения, в один клик. Исследования платёжного поведения давно показывают: чем незаметнее момент оплаты, тем легче тратится.
Как выходить: порядок, подтверждённый исследованиями
Сначала важная рамка. В интернете главный спор — «лавина или снежный ком»: какой из долгов гасить первым. Если кредитка у вас одна, этот спор вообще не о вас. Реальные рычаги другие, и у них есть правильный порядок.
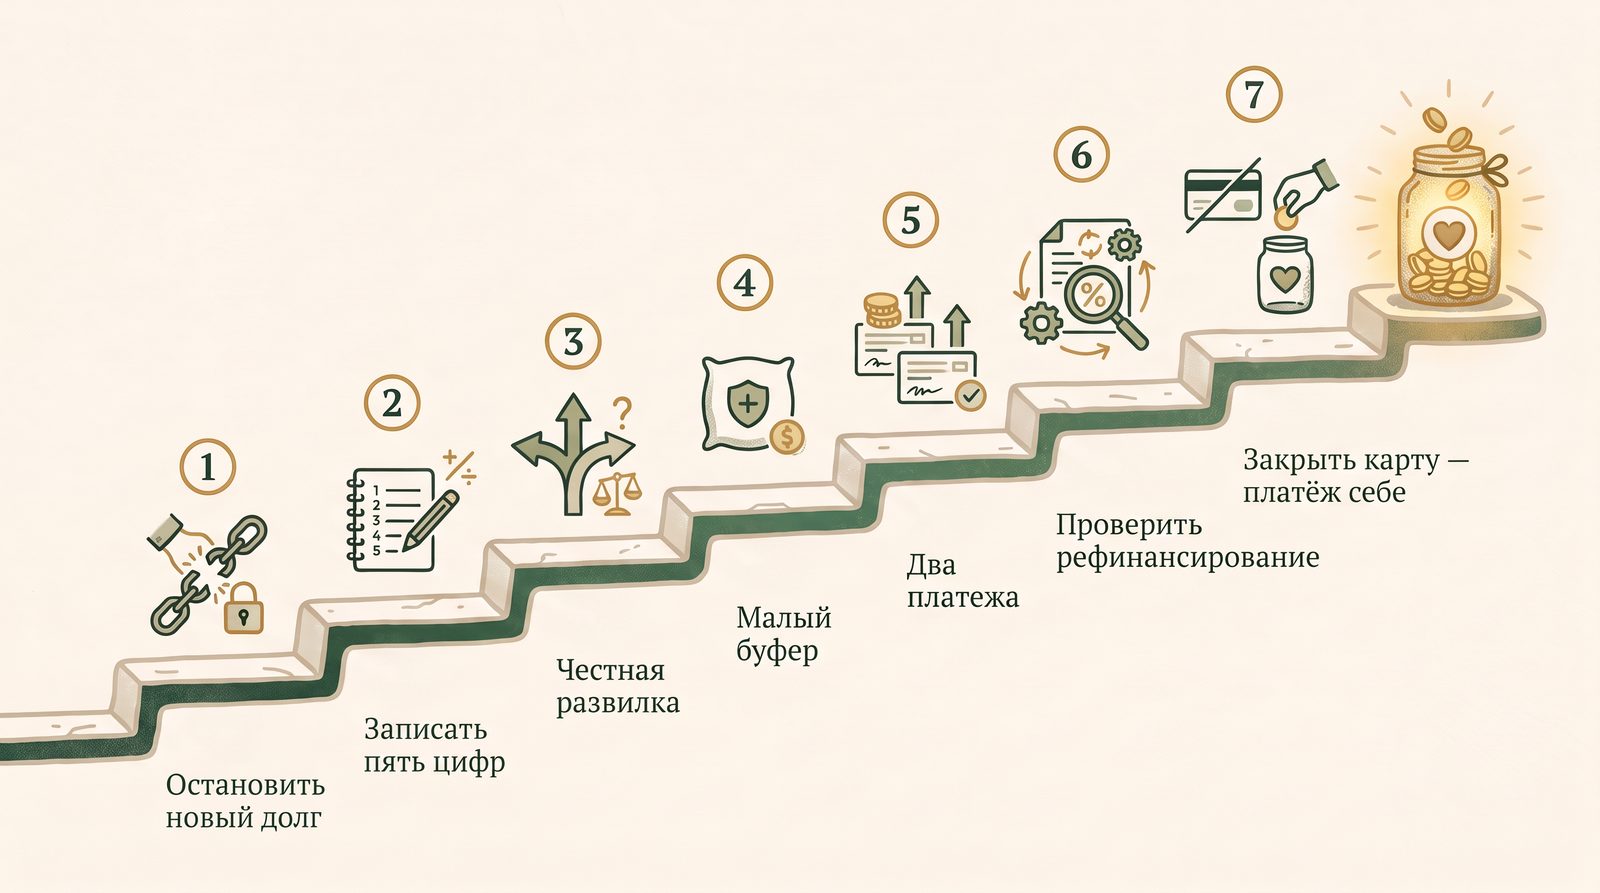
Новые покупки — только со своих. Карту из кошелька, из телефона, отвязать от такси и маркетплейсов, по возможности заблокировать расходные операции в приложении.
Это входное условие: пока карта в обороте, у плана погашения нет направления — вы наливаете воду в таз с открытым сливом. Смысл шага не в силе воли, а в изменении среды: закрытый канал нельзя использовать импульсивно.
Сумма долга · ставка · минимальный платёж · дата платежа · сумма полного погашения для сохранения грейса. Последнюю банк обязан назвать — если в чате мнутся, запросите письменно.
У большинства должников нет даже этих пяти цифр — долг существует как тревожное пятно, а не как задача. Управлять можно только тем, что названо. Десять минут — и пятно становится задачей с параметрами.
Посчитайте: устойчивый доход − жильё, еда, лекарства, дорога, дети − обязательные платежи. Это ваш остаток.
Остаток положительный — стройте погашение, идите к шагу 4. Остаток ноль или минус два-три месяца подряд — вам сейчас противопоказано агрессивное погашение. Это другая ситуация с другими инструментами: режим защиты базовых расходов, переговоры с банком, кредитные каникулы, при угрозах — юрист. Начинать стоит с Светофора долга: он за три минуты покажет вашу зону и маршрут.
Это не слабость — это правильный порядок. Лечить структурный дефицит «увеличением платежа» — всё равно что тушить пожар, закрывая окна.
Частая ошибка на энтузиазме: отдать в долг всё до нуля. Первая же поломка стиральной машины — и вы снова платите кредиткой, круг замкнулся, мотивация сгорела.
Оставьте небольшую сумму на ближайший правдоподобный сбой — не «резерв на полгода» (он при ставке 60% обойдётся слишком дорого), а именно защиту от возврата к карте. Размер у каждого свой: подумайте, что реалистично может случиться в ближайшие пару месяцев, и закройте это.
Первый — обязательный минимум на автоплатёж, за несколько дней до даты. Его работа — чтобы вы никогда не поймали просрочку, штраф и звонки.
Второй — фиксированная сумма сверх минимума, в день прихода дохода, первым переводом. Вот она и есть собственно погашение: только эти деньги уменьшают тело долга.
Почему именно фиксированная и именно первым переводом? Потому что «заплачу сверху, что останется в конце месяца» разбивается о закон Паркинсона — в конце месяца не останется. А заранее названная сумма, уходящая до всех трат, закону не по зубам.
Перевести долг кредитки в обычный потребкредит со ставкой вдвое ниже и понятным графиком — рабочий ход. Но только при четырёх условиях одновременно: полная стоимость нового кредита реально ниже (считайте со страховкой и комиссиями, не по рекламной ставке) · платёж посилен · срок не растянут так, что съедает выгоду · старая кредитная линия закрывается.
Без последнего условия статистика жизни печальна: через полгода у человека два долга — новый кредит и заново наполненная карта.
Баланс ноль — это не конец, это предпоследний шаг. Дождитесь проведения всех операций, проверьте остаточные проценты и подписки, закройте счёт карты (не просто «уберите карту») и возьмите у банка справку о закрытии.
А теперь самое красивое. У вас есть ежемесячный платёж, к которому вы уже привыкли, — рука натренирована его отправлять. Не отменяйте его. Поменяйте адресата: теперь эта сумма уходит на ваш накопительный счёт. Тот же платёж, та же дата — но теперь он строит ваш буфер и резерв, а не прибыль банка.
Так аренда чужой системы заканчивается, а своя — начинается. С того же самого движения руки.
Чего не делать — вредные советы, которые звучат разумно
Так у вас становится два лимита — и по закону Паркинсона расходы дорастут до обоих. Перенос долга — не базовый метод, а редкий манёвр для очень дисциплинированных, со строгим графиком и полным запретом новых трат. Для большинства — путь к двум долгам.
Минимум защищает кредитную историю, но из долга не выводит: при ставке 50–60% он почти целиком уходит в проценты. Это режим вечной аренды.
Подушка — это ваши деньги, которые в трудный момент работают на вас. Кредитка в трудный момент — чужие деньги, которые делают трудный момент дороже на 60% годовых. Называть дорогой долг подушкой — самая коварная подмена понятий в личных финансах.
Обратная крайность. Копить полгода резерв, пока долг растёт под 60%, — слишком дорого. Порядок из шага 4: малый буфер от ближайшего сбоя → ускоренное погашение → полноценный резерв уже после.
И главное
Если вы сейчас в долге по кредитке — не берите из этой статьи стыд. Берите схему действий.
Учёные, изучавшие финансовый стресс, показали: острая нехватка денег сама по себе сужает внимание — голова занята ближайшей дырой, и длинные многоходовые планы не помещаются. Поэтому весь порядок выше устроен короткими шагами: один шаг — одно действие — один день. Не нужно «взять себя в руки». Нужно закрыть канал, записать пять цифр и настроить два платежа. Остальное — вопрос времени.
Долг по кредитке — не черта характера. Это ситуация, у которой есть выход. А кредитный лимит — не подушка. Подушку вы построите сами — из тех же ежемесячных платежей, которые сейчас уходят банку.
Построить систему, которая заменит кредитку
В канале я показываю, как такая система собирается у живых людей, а не в теории: четыре счёта, буфер, резерв, 40 минут в месяц. Без обещаний лёгких денег, на исследованиях.
Читать канал «Про личные финансы»