Знакомая сцена
Конец месяца. Вы открываете приложение банка — там 1 400 рублей. До зарплаты ещё пять дней.
И первая мысль — не про деньги. Первая мысль про себя.
«Ну как так? Я же нормально зарабатываю. Другие как-то живут, откладывают, ездят отдыхать. Значит, дело во мне. Не умею. Транжира. Безответственная».
Знакомо?
Тогда давайте сразу, с первых строк, снимем это с вас.
Ноль в конце месяца — это не про ваш доход. И не про ваш характер. Это свойство схемы, по которой живёт большинство людей: все деньги лежат одной кучей.
У этой схемы есть закон. Про него — короткая и довольно занятная история.
Человек, который считал чиновников
Был такой англичанин — Сирил Норткот Паркинсон. Военно-морской историк, профессор, человек с отличным чувством юмора.
В 1955 году он написал небольшое эссе для журнала The Economist. Про британское Адмиралтейство — контору, которая управляла флотом. Паркинсон просто сел и сравнил две даты.
Работы стало меньше. Людей, которые её делают, — больше. Паркинсон сформулировал это так: работа заполняет всё время, которое на неё отведено.
Дали задачу на неделю — она займёт неделю. Дали ту же задачу на месяц — она займёт месяц. И вы будете искренне заняты все четыре недели.
Каждая женщина, которая когда-нибудь собирала ребёнка в школу, знает этот закон и без Паркинсона. Если до выхода полчаса — собираемся полчаса. Если полтора — собираемся полтора. И опаздываем одинаково.
А теперь — про деньги
Через пять лет, в 1960 году, Паркинсон написал вторую книгу и вывел второй закон — тот, ради которого мы здесь.
Расходы растут, чтобы дотянуться до дохода
Сколько бы денег ни пришло — они найдут, куда уйти. Не из-за слабости характера. Просто так устроена схема: одна куча без границ всегда стремится к нулю.
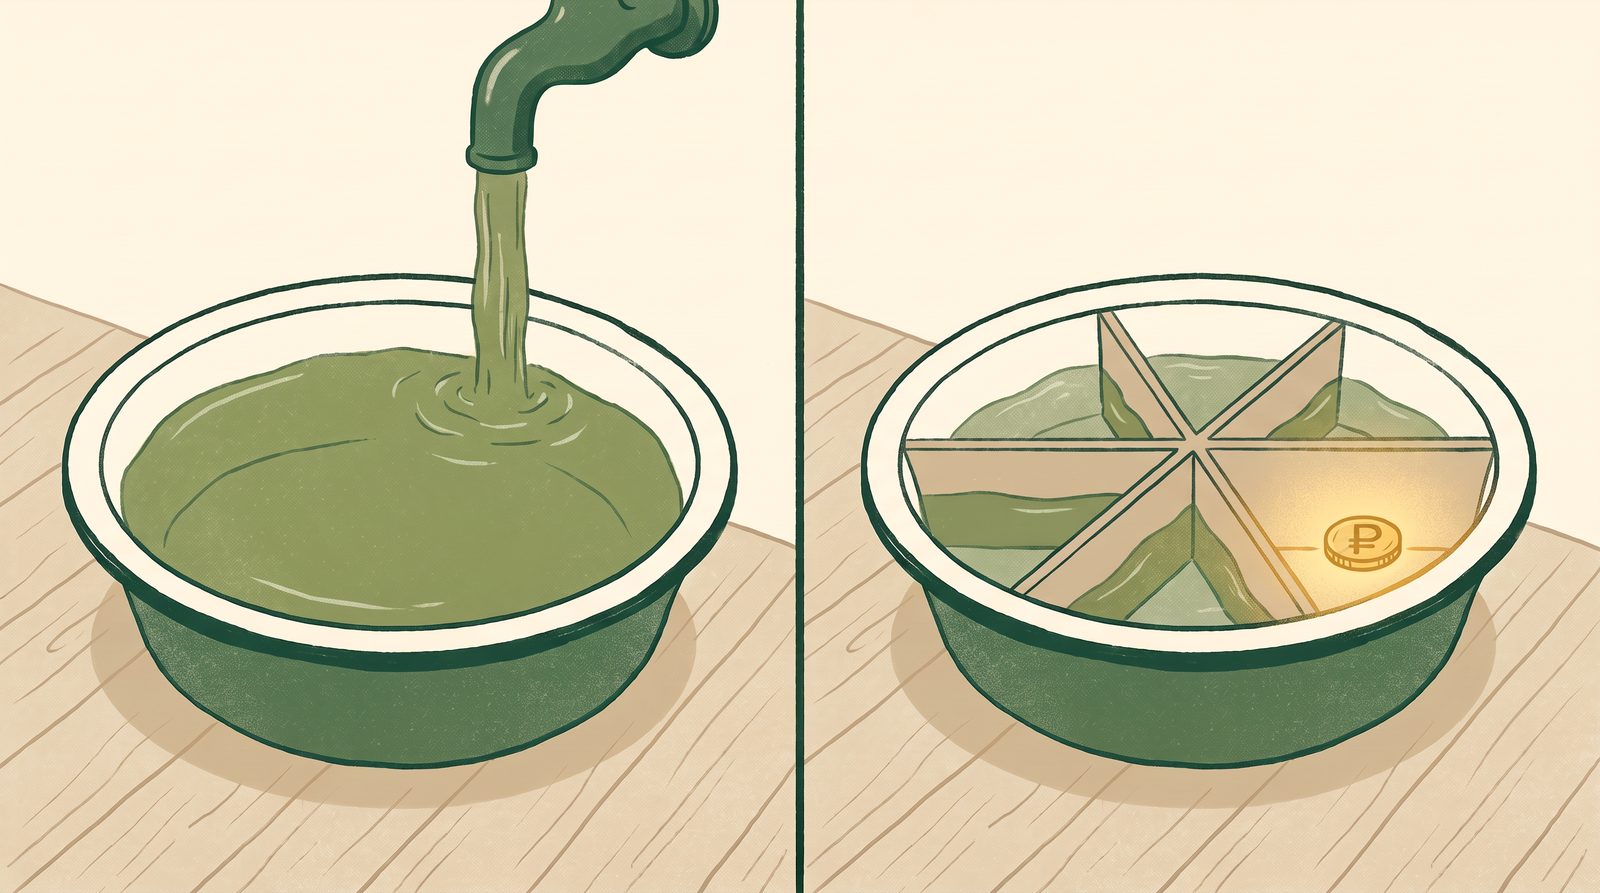
Вода, налитая в таз, растекается по всему дну. Не потому что вода плохая — просто у таза нет перегородок.
Деньги ведут себя так же. Если они лежат одной кучей на одной карте, у них нет границ. И мозг видит не «мои деньги на три недели», а просто остаток. Доступную сумму. Разрешение.
«Вот начну зарабатывать больше — и отложу»
Это главная иллюзия, и её надо разобрать честно.
Большинство из нас живёт с тихой надеждой: вот дойду до другого дохода — и всё наладится. Появится подушка. Появится спокойствие. Появятся отложенные деньги на отпуск, а не кредит на него.
Плохая новость: не появится.
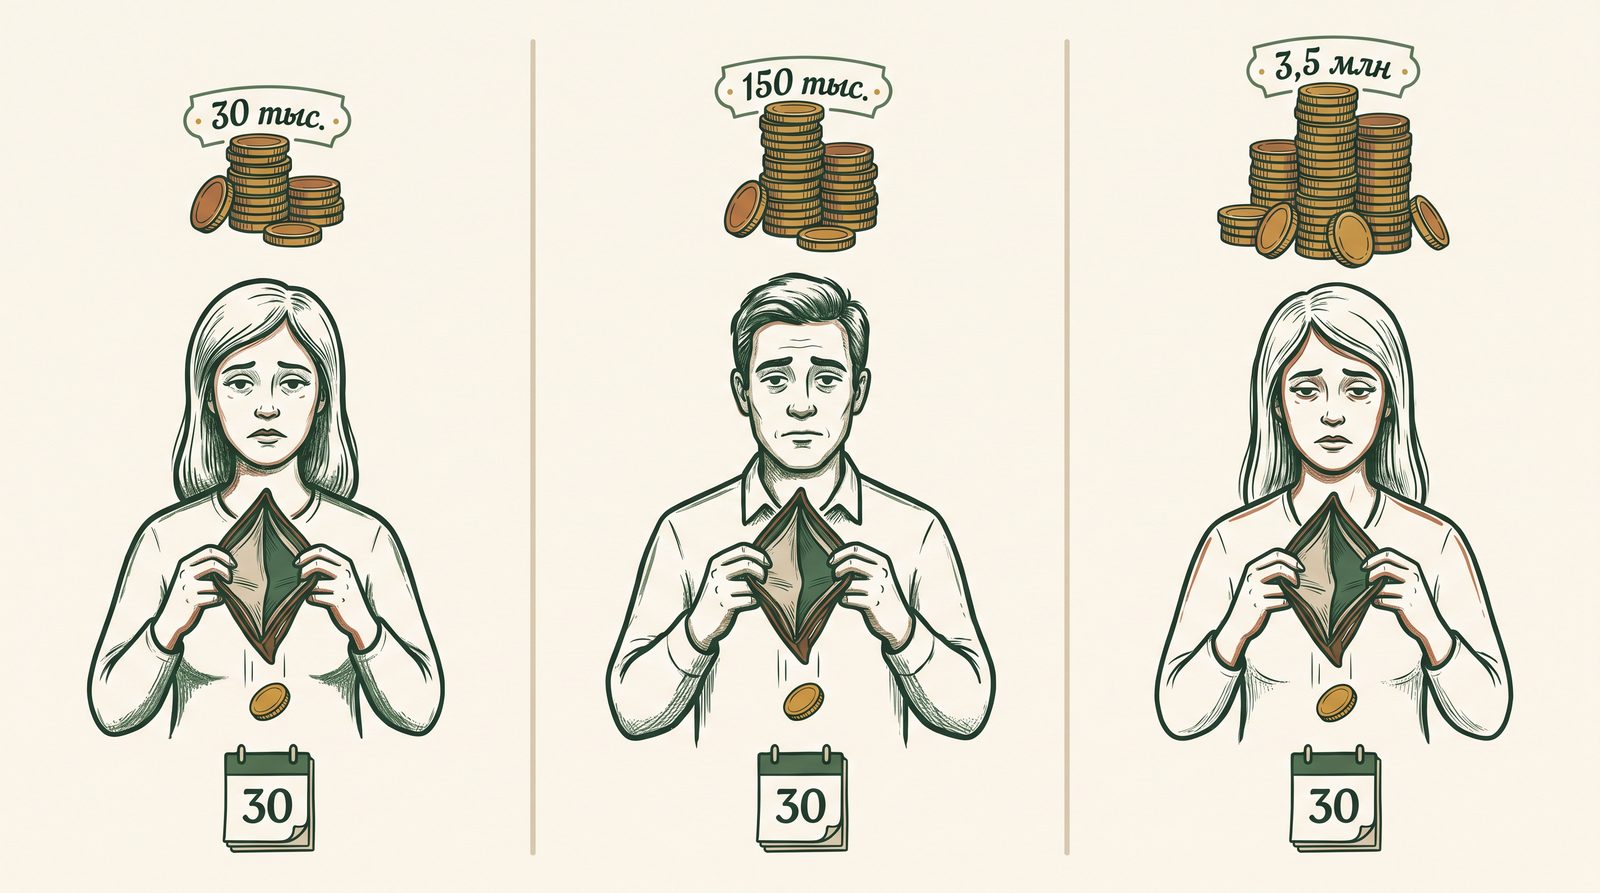
Сорок процентов. С доходом, который у нас назвали бы состоянием.
И ещё цифра, из исследования Experian: у людей с высокими доходами долг по кредитным картам вырос на 23% за четыре года. Не у бедных. У богатых.
Это и есть закон Паркинсона в чистом виде. Куча стала больше — и всё равно закончилась. Просто теперь в ней не продукты из «Пятёрочки», а доставка из ресторана; не поездка к родителям, а Мальдивы; не куртка с маркетплейса, а куртка из бутика.
Сумма выросла. Ноль в конце месяца остался.
Почему так устроен человек
Тут работает вторая вещь, которую психологи называют красивым словом — гедоническая адаптация. А по-простому: мы очень быстро привыкаем к хорошему.
Есть знаменитое исследование 1978 года. Учёные нашли 22 человека, которые выиграли в лотерею — от 50 тысяч до миллиона долларов. И сравнили их с обычными соседями.
Через год победители лотереи не были счастливее обычных людей. Больше того — они получали меньше удовольствия от простых повседневных вещей. От чашки кофе утром. От разговора с подругой. От хорошего фильма.
Выигрыш поднял планку. А когда планка поднялась, всё, что ниже, перестало радовать.
С деньгами каждый день происходит то же самое, только медленно и незаметно. Такси вместо автобуса — сначала праздник, через месяц норма. Доставка продуктов — сначала роскошь, через два месяца «ну не потащу же я всё это сама». Маникюр раз в три недели вместо раза в два месяца.
Ни одна из этих трат не кажется глупой. Каждая — маленькая и объяснимая. Вместе они ровно съедают прибавку.
Что с этим делать
Раз проблема в схеме — значит, и чинить надо схему. Не характер, не силу воли, не «буду стараться тратить поменьше». Против закона силой воли не выстоишь.
Работает другое: дать деньгам границы до того, как мозг увидел их одной кучей. Вот суть в одной фразе: сначала распредели — потом трать.
Вместо одной кучи — несколько мест, у каждого своя работа. Отдельно обязательные платежи. Отдельно сбережения. Отдельно деньги на жизнь. Отдельно на радость — да, на радость обязательно, иначе сорвётесь.
Это могут быть четыре счёта в приложении банка. Могут быть конверты, если так привычнее. Форма не важна — важно, что у каждого рубля появилась работа и рубли разных работ не лежат вперемешку.
Ваш мозг перестаёт видеть «остаток на карте». Он видит «деньги на продукты до 28-го». Это совсем другое чувство.
Не наоборот. Отложить в день прихода денег, а не «что останется в конце». Потому что в конце — не останется. Закон Паркинсона именно об этом.
И не пугайтесь размера. Начать можно с 3% от дохода. С тридцати тысяч это 900 рублей — сумма, которую вы не заметите. А дальше каждый месяц добавлять по одному проценту.
Смысл первых месяцев не в сумме. Смысл в том, чтобы внутри появилось ощущение: у меня что-то откладывается, я не в нуле. Это ощущение меняет очень многое.
Это самое важное правило против закона Паркинсона — запомните его.
Когда доход вырос — премия, повышение, новый клиент, подработка — не трогайте прибавку три месяца. Живите ровно так, как жили до неё, а прибавку сразу отправляйте в сбережения.
Через три месяца посмотрите ещё раз. Доход устоялся? Тогда можно аккуратно поднять уровень жизни — но не больше чем на 5% за раз.
Звучит скучно. Работает лучше всего остального: именно в первый месяц после прибавки расходы «дотягиваются» до нового дохода. Переживёте этот месяц на старом уровне — прибавка останется у вас.
И главное
Если вы дочитали до этого места и узнали себя — заберите отсюда одну мысль.
Вы не транжира. Вы не безответственная. Вы не хуже тех, у кого «получается».
Вы просто живёте по схеме, в которой все деньги лежат одной кучей. А эта схема устроена так, что куча уходит в ноль — какой бы большой она ни была. Это открыли семьдесят лет назад и проверили на людях с доходом в 3,5 миллиона рублей в месяц. К вашей личности это не имеет никакого отношения.
Значит, и чинить надо не себя. А схему.
Поставьте деньгам границы. Дайте каждому рублю работу. Отложите первые 3% в день зарплаты — не в конце месяца, а именно в день, когда деньги пришли.
И посмотрите, что будет через три месяца. Скорее всего, впервые за долгое время в конце месяца останется не ноль. А вместе с этими деньгами появится то, чего не купишь никакой прибавкой к зарплате — спокойствие.
Собрать такую систему у себя
Я разбираю её по шагам — четыре счёта, одно распределение, 40 минут в месяц. Простыми словами, на исследованиях, без обещаний лёгких денег.
Читать канал «Про личные финансы»