Мы прошли большой путь. Денежный поток, инфраструктура, капитал, ценности и цели, финплан, финполитика. Все элементы системы собраны.
И вот здесь обычно происходит одно и то же: первый месяц — вдохновение, второй — «ой, забыла», третий — заметка с планом лежит непрочитанная, а деньги снова живут как раньше.
Знакомо? Ребёнок заболел — расходы подскочили. Подписка списывается третий год, а вы ей пользовались дважды. Доход вырос — расходы тихо поползли следом. Цель потеряла смысл, а деньги на неё до сих пор уходят по инерции.
Без регулярной сверки даже отличная система через два-три месяца превращается в красивую заметку, которую вы давно не открывали.
Последний элемент системы — самый простой и самый важный: ежемесячный ритм.
Зачем он нужен
В хороших парах есть привычка: раз в неделю остановиться и спросить — как у нас дела? Когда маленькое замечаешь вовремя, оно не успевает стать большим.
С деньгами та же логика. Ежемесячный ритм — это ваши точки касания с финансовой системой. У кого-то она одна — села раз в месяц, всё сделала. У кого-то три, как у меня. Количество не важно. Важна периодичность: это происходит регулярно, из месяца в месяц, а не «когда вспомню».
Ритм даёт спокойствие. Вы точно знаете, что происходит, — и в остальные дни не носите тревогу в голове.
Как это работает: вы фиксируете в календаре конкретные дни и задачи на каждый. Напоминание в телефоне. Повторяющееся событие. Самое сложное — первые два-три месяца. Потом это становится таким же привычным, как проверка почты.
И главное ограничение всего ритма: ничего ежедневного, ничего еженедельного. Никакого учёта каждой чашки кофе. Если система требует больше часа в месяц — это провал системы, а не ваш. Её нужно упрощать, а не стараться сильнее.
Из чего состоит ритм
Из двух типов действий: распределение и сверка. Их можно делать в один день, можно в разные — зависит от того, как часто приходит доход и как вам удобнее.
Распределение — в день денег
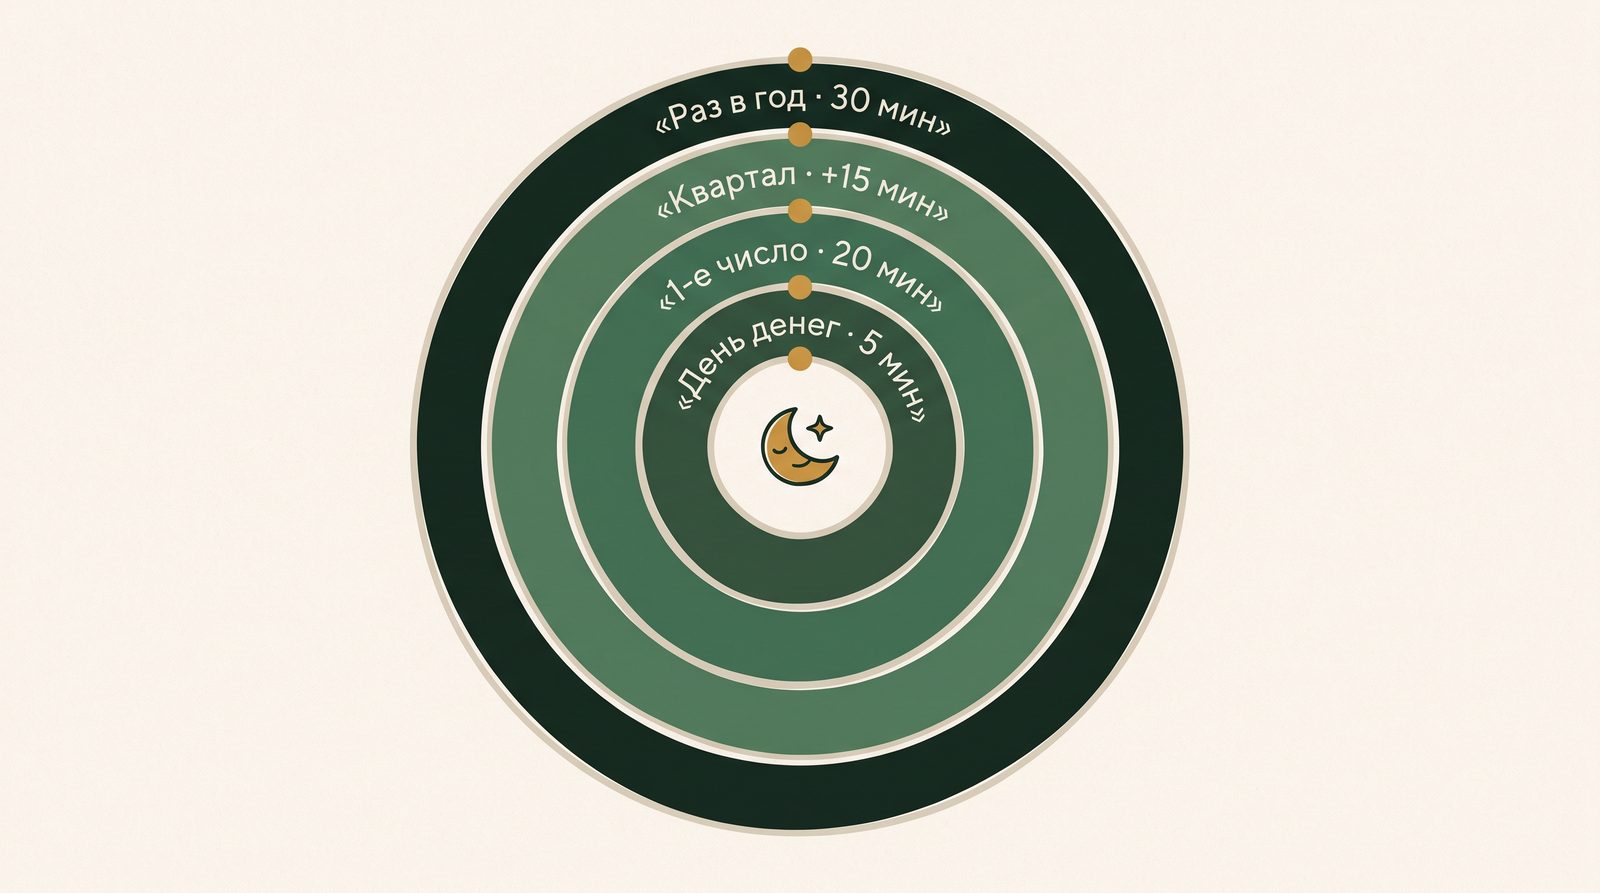
Мы это разбирали в части про инфраструктуру. Коротко: деньги пришли → открыли заметку → прошли по цепочке → каждый рубль получил роль → закрыли. Пять минут. Если доход приходит дважды в месяц — два распределения. Если раз — одно. Главное — в тот же день, а не «на днях».
Перед распределением — две маленькие операции. Остаток на «Тратах» за прошлый период переносится в буфер непредвиденных. И если было значимое решение о покупке — оно записано до перевода, а не после.
Сверка — отдельный день, раз в месяц
Распределение отвечает на вопрос «куда пошли деньги». Оно не отвечает на вопрос «а я вообще двигаюсь или стою?»
Для этого нужен отдельный день — финансовый день. Раз в месяц, в фиксированную дату, вы садитесь и смотрите на картину целиком: и поток, и капитал. Двадцать-двадцать пять минут. У меня это первое число.
Итого: от одной до трёх точек касания в месяц. Суммарно 30–40 минут. Главное — зафиксировать эти дни в календаре как повторяющееся событие и не пропускать. Между точками касания — не думаете о деньгах. Система работает.
Сверка: четыре блока за 20 минут
Блок 0. Долги — одна минута
Четыре вопроса, которые проходятся до всего остального. Есть просрочка, суд или коллекторы? Брала новый долг, чтобы закрыть старый или на еду и жильё? После обязательных платежей деньги остаются? Есть старое или спорное требование?
Четыре «нет» — долговой контур спит, вы его не замечаете. Хоть одно «да» — две минуты на светофор долга: он скажет, в какой вы зоне и меняется ли режим системы. Это не экзамен. Это предохранитель.
Блок 1. Денежный поток — уложилась или нет?
- Доход: пришло столько, сколько ожидала? Больше — куда пошла разница? Меньше — что скорректировать?
- Платежи: все обязательные ушли в срок с нужного счёта? Появилась новая строка, которой не было в списке?
- Лимит на жизнь: вписалась? Если нет — разовый скачок или расходы реально поползли вверх? Из какой корзины добирала?
- Себе: перевод ушёл первым? Если резерв трогали — на что, и когда восполнять?
- Цели: взносы сделаны? Есть цель, к которой давно потеряли интерес, а деньги всё ещё уходят?
- Радость: постоянно остаётся — может, лимит завышен. Постоянно не хватает — может, занижен.
- Буфер непредвиденных: трогали? На что именно — это забытый годовой платёж, новая регулярная строка или разовый сюрприз?
Один показатель, который стоит фиксировать:
(резерв + инвестиции + досрочные платежи по дорогим долгам) ÷ доход
Блок 2. Капитал — расту или стою?
Обновите живые строки таблицы капитала — деньги, инвестиции, тела долгов (как это делать — в части про капитал). Квартиру и машину — раз в квартал.
- Вырос или уменьшился?
- За счёт чего?
- Ликвидная часть: сколько месяцев базовых расходов покрывает?
- Тренд за последние три месяца?
Если капитал стоит или падает три месяца подряд — повод разобраться, где протечка. Без паники, но и без откладывания.
Блок 3. Вывод — одна причина, одно изменение
После сверки — три вопроса. Трата-звезда месяца — что порадовало сильнее всего? Трата-пустышка — что оказалось пустым? Со временем корзина «Радость» наполняется тем, что реально радует. И последний: довольна ли я своей системой, даёт ли она чувство контроля и спокойствия?
Если нет — фиксируем одну мысль, которая усилит систему. Одну. Не десять правок. Может, это автоплатёж. Может — отмена забытой подписки. Может — разговор с мужем о детских секциях. Одна причина — одно изменение. Следующий месяц покажет, сработало ли.
Реже, чем раз в месяц
Каждый третий месяц обычная сверка удлиняется на 10–15 минут и становится квартальным обзором. Три этажа: что я решаю (правила), что исполняю (ритм), как живу (ощущения). Один вывод — одно правило. Здесь же вопрос к доле «себе»: «могу плюс 1–2% без героизма?» Два «да» подряд — поднимаемся по лестнице.
Раз в год — ритуал упрощения, 30 минут. Выкинуть корзины и правила, без которых прожили три месяца и не заметили. Ревизия целей: по-прежнему важна? отражает ценности? поставила бы сегодня с нуля? Система, которая только обрастает, умирает. Система, которую раз в год подрезают, живёт.
Если пропустили
Это случится. Отпуск, болезнь, провальный месяц, просто устали. Вопрос не в том, чтобы никогда не пропускать. Вопрос в том, как возвращаться.
Отпуск, болезнь, провальный месяц — система рассчитана на живого человека: ничего не «отрабатывается» задним числом, вы просто продолжаете с ближайшего дня денег. Пошаговый протокол возврата — часть программы «Финансовая опора»: внутри он встроен в бот и срабатывает сам, когда нужен.
Срыв — это данные о настройке системы, а не о вас.
Как ритм выглядит у меня
У меня три точки контакта с системой в месяц.
10-е и 25-е число — распределение, пять минут каждый раз. Доход поступил → открываю заметку «Распределение» → прохожу цепочку → перевожу в банке → закрываю. Перед распределением смотрю остатки на «Постоянных», «Переменных», «Радости» и переношу в буфер непредвиденных (у меня он около 20% от расходов месяца). Буфер набран — остаток в инвестиции. Это чисто операционная история. Открыл — сделал — закрыл.
1-е число — сверка капитала и потока, 20–25 минут. Это мой финансовый день. Открываю таблицу капитала, обновляю цифры по счетам, смотрю динамику: вырос, упал, за счёт чего. Прохожу чек-лист по потоку: доход план и факт, платежи, лимит, себе, цели. Фиксирую норму сохранения за прошлый месяц — в него попадают два распределения. Финал — одна причина, одно изменение. И вопрос: я доволен или нет?
Три точки. Суммарно 30–40 минут в месяц. Между ними я не думаю о деньгах. Система работает.
Практика
Определите свои точки касания. Сколько их будет — одна, две, три — зависит от ритма дохода и желания. Зафиксируйте конкретные даты в формате «если — то»: не «в начале месяца», а «первого числа вечером, после ужина». Поставьте повторяющиеся напоминания в телефоне. И проведите первую сверку в этом месяце.
Главное — повторять. Сила ритма в регулярности, а не в героизме.
- Долги: четыре вопроса — четыре «нет»?
- Доход: план / факт
- Платежи: ушли в срок?
- Лимит на жизнь: уложилась?
- Себе: ушло первым?
- Цели: взносы сделаны?
- Капитал: обновлён, тренд виден?
- Норма сохранения: ___%
- Звезда и пустышка месяца: ___ / ___
- Одна причина — одно изменение: ___
- Я довольна: да / нет
Месяц закрыт.
Вот и всё. Никакой высшей математики и невероятных усилий. Это базовый минимум, который нужен, чтобы чувствовать: финансы работают на вас, а не вы на них.
Если серия оказалась полезной — поделитесь ею. Мне бы хотелось, чтобы людей, у которых деньги под управлением, вокруг становилось больше — и чтобы у них было больше возможностей управлять своей жизнью.
- «Я вообще зарабатываю или нет?» Четыре цифры о бизнесе, которых нет в бухгалтерии
- Из чего состоит система личных финансов. Взгляд сверху
- Как устроена моя финансовая инфраструктура в реальной жизни
- Личный капитал. Снимок вашей финансовой реальности
- Ценности и цели: как перестать жить чужой жизнью за свои деньги
- Финансовый план. Одна страница, которая меняет всё
- Финансовая политика. Шесть правил, которые работают
- Ежемесячный ритм. 30 минут, которые держат всю систему
Собрать такую систему у себя
В канале я разбираю её по шагам и показываю, как она живёт у реальных людей: четыре счёта, одно распределение, 30–40 минут в месяц. Простыми словами, на исследованиях, без обещаний лёгких денег.
Читать канал «Про личные финансы»