Пришёл счёт — надо платить. Так устроена голова у большинства из нас: сумма и дата напечатаны, значит, обсуждать нечего. Я смотрю на это иначе, и этот взгляд за годы сэкономил мне больше денег, чем любая экономия на кофе.
По любому платежу всегда есть о чём передоговориться. Даже если он называется «обязательным».
Ниже — как я читаю любой договор и любой счёт, два вопроса, которые задаю каждому платежу, и практика на один вечер: пройти по своим обязательным расходам с этими двумя вопросами.
Что я читаю в договоре первым делом
В любом договоре, счёте, тарифе есть сумма и есть условия оплаты. Все смотрят на сумму. Мне интереснее условия, и вот почему: сумму чаще всего двигать трудно, а условия двигаются почти всегда, и денег в них спрятано не меньше.
Сроки платежа. Я всегда настраиваюсь на постоплату: сначала получил услугу, потом заплатил. Это самый выгодный для меня режим по трём причинам. Деньги дольше остаются у меня и работают на меня, а не на исполнителя. Пока я не заплатил, исполнитель заинтересован сделать хорошо. И если что-то пошло не так, я разбираюсь, держа деньги в руках, а не выпрашиваю их обратно.
Одно условие: постоплата имеет смысл, пока цена из-за неё не растёт в разы относительно цены за предоплату. Если за «потом» просят на пять процентов больше, я подумаю. Если в два раза, выберу аванс.
Санкции в обе стороны. Второе, что я ищу: что грозит мне за нарушение условий и что грозит другой стороне за неисполнение. Если в договоре расписаны только мои штрафы, а про исполнителя ни слова, это не договор, а инструкция по оплате. Я прошу добавить зеркальный пункт: не сделали в срок, цена снижается или деньги возвращаются. Удивительно, как часто соглашаются.
Два вопроса к каждому платежу
Из этого вырастает моя базовая позиция, и я проговариваю её прямо: я хочу платить меньше и хочу платить позже. По всем платежам, обязательным и необязательным. Это не жадность и не хитрость, это нормальная позиция стороны договора, у которой есть деньги и выбор.
Практически это два вопроса, которые я задаю любому счёту до того, как нажать «оплатить».
- Могу заплатить меньше? Есть ли другой тариф, скидка за срок, льгота, пересмотр условий, лишняя опция, которую можно отключить.
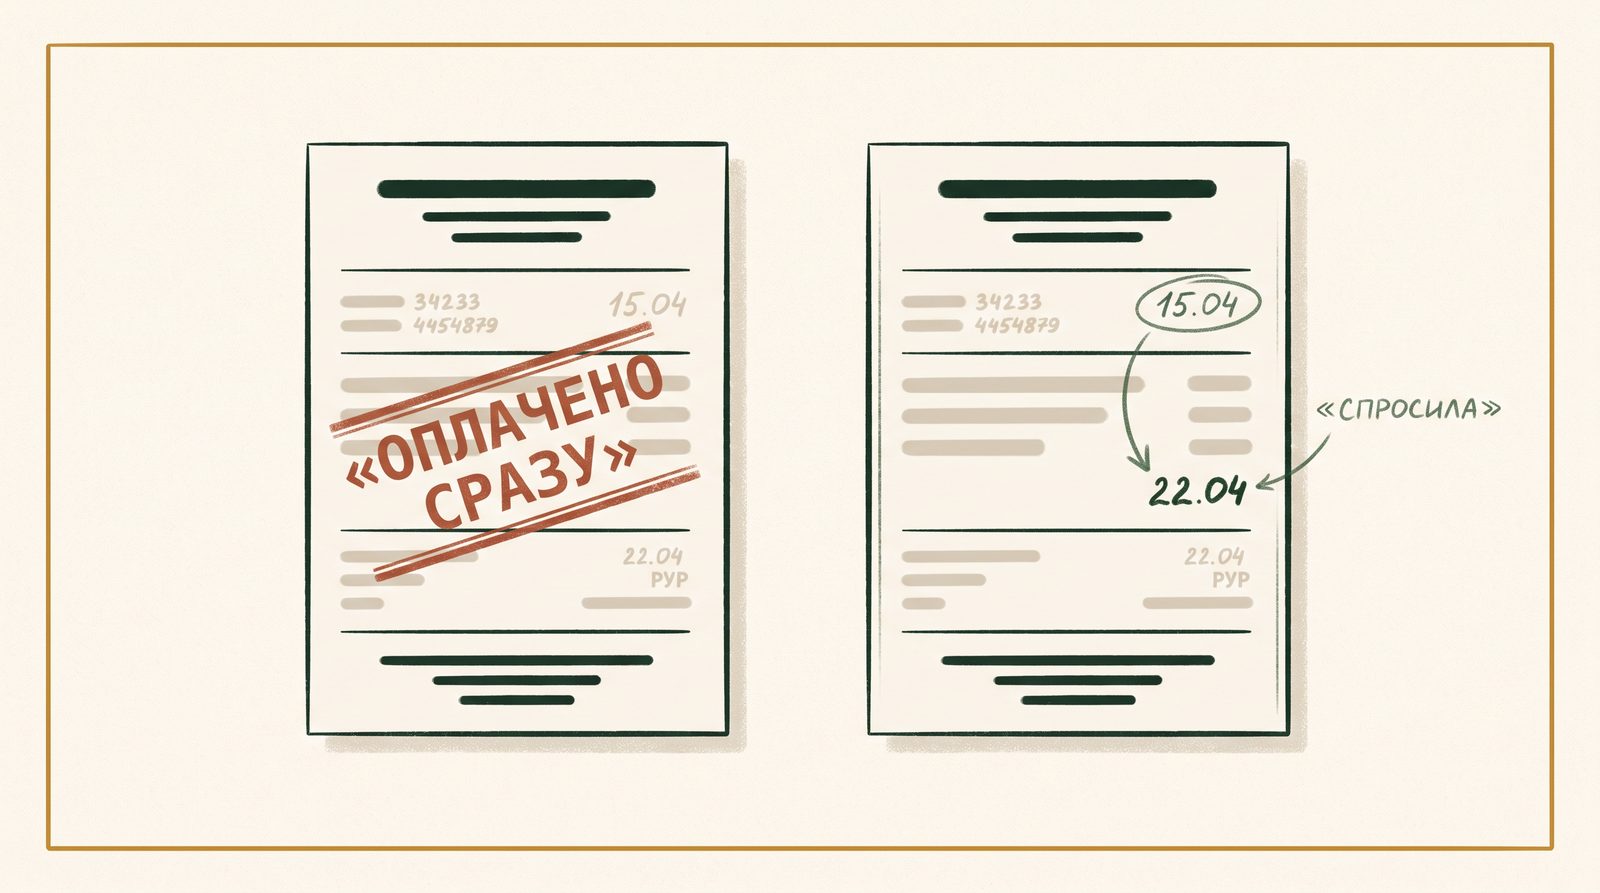
- Могу заплатить позже? Можно ли перенести дату, разбить сумму, платить после получения, перенести на день дохода.
Двигаться нужно в сторону «меньше и позже». Никогда в сторону «раньше и больше».
Если на оба вопроса честный ответ «нет», я плачу спокойно: проверка заняла минуту. Но «нет» на оба бывает реже, чем кажется.
Практика на один вечер: пройти по обязательным
Возьмите список своих регулярных платежей. Обычно это: связь и интернет, подписки, страховки, аренда или ипотека, коммуналка, рассрочки, кредиты, детские секции. По каждому задайте два вопроса. Ниже — как именно спрашивать, чтобы это было не «поныть в чате», а нормальный запрос стороны договора.
- Тариф связи, интернет. Меньше: в приложении оператора почти всегда есть тариф ниже, чем у вас, а при звонке в поддержку со словами «хочу уйти, что можете предложить» появляется ещё один. Позже: дату списания обычно можно сдвинуть к дню дохода одной кнопкой.
- Подписки. Меньше: годовая оплата дешевле месячной, семейный план дешевле двух личных, а половину подписок вы не открывали месяц, это не «меньше», это «ноль». Позже: отменить сейчас, подписаться заново, когда понадобится.
- Страховка. Меньше: перед продлением запросить расчёт у двух других компаний и показать его своей. Позже: часто можно платить частями, а не всю сумму за год вперёд.
- Аренда. Меньше: предложить собственнику длинный договор или оплату без просрочек в обмен на фиксированную цену на год. Позже: перенести день оплаты к дню дохода, собственнику обычно всё равно, какое число, важно, чтобы стабильно.
- Коммуналка. Меньше: счётчики вместо норматива, субсидия, если платежи больше установленной в регионе доли дохода. Позже: оплата до десятого числа следующего месяца и так заложена в правила, раньше платить незачем.
- Рассрочка. Меньше: спросить полную цену товара без рассрочки и с ней, разница и есть ваша переплата, иногда её можно убрать, заплатив часть сразу. Позже: даты платежей согласуются при оформлении, просите под день дохода.
- Кредит, кредитная карта. Здесь я осторожен и советую то же вам. Меньше и позже спрашивают письменно: запрос в банк на снижение ставки, перенос даты платежа или реструктуризацию отправляют до даты платежа, а не после. Что банк ответит, зависит от банка и договора, обещать результат нельзя. Чего делать не нужно: не платить «в знак протеста», просрочка стоит дороже любого ответа банка.
Форма запроса везде одна: коротко, письменно, с датой. «Прошу рассмотреть перенос даты платежа на 10-е число, день получения дохода» работает лучше, чем длинная история про тяжёлую жизнь. Вы не просите милости, вы предлагаете условия.
Что это меняет
Один вечер с двумя вопросами обычно убирает из месяца несколько тысяч и сдвигает половину дат к дню дохода. Но главное не сумма. Главное, что счёт перестаёт быть приказом. Вы снова сторона договора, а не получатель квитанций. С этой позиции и строится система: деньги приходят в день дохода, обязательные уходят по вашему расписанию, а не по чужому.
Условия конкретных договоров проверяйте по своим документам. Это общий разбор, а не консультация по вашему договору. Решения по своим платежам принимаете вы, и последствия этих решений тоже ваши.
Что дальше
Один шаг сегодня: открыть список регулярных платежей и задать каждому два вопроса. Когда даты сдвинуты к дню дохода, можно собирать систему: четыре счёта и одно распределение в день денег. Бот проведёт по шагам.
Собрать систему в боте